Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Wie reiche ich PayPal-Zahlungen beim Finanzamt ein?
Um PayPal-Zahlungen beim Finanzamt einzureichen, müssen Sie Ihre Einnahmen und Ausgaben aus PayPal-Transaktionen in Ihrer Steuererklärung angeben. Dazu sollten Sie alle relevanten Informationen wie Einnahmequellen, Beträge und Gebühren sorgfältig dokumentieren. Es empfiehlt sich, die Transaktionshistorie von PayPal zu nutzen und gegebenenfalls auch Kontoauszüge oder Rechnungen als Nachweise beizufügen. **
Wie verbuche ich Zahlungen in der Buchhaltung für Rechnungen und Leistungen?
Zahlungen für Rechnungen und Leistungen werden in der Buchhaltung als Einnahmen verbucht. Dabei wird der Betrag auf das entsprechende Erlöskonto gebucht, das dem Geschäftsbereich oder der Art der erbrachten Leistung entspricht. Gleichzeitig wird der offene Posten der Rechnung als bezahlt markiert und der Betrag auf das entsprechende Verbindlichkeitenkonto reduziert. **
Ähnliche Suchbegriffe für Zahlungen
Top-Angebote
Produkte zum Begriff Zahlungen:
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
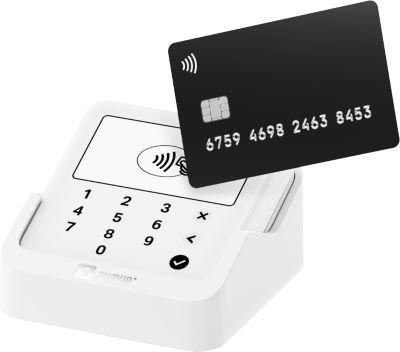
SumUp Solo Lite EC- & Kreditkartenterminal inkl. Ladestation, kabellos, mit über 1.000 Zahlungen pro AkkuladungMit dem SumUp Solo Lite Bundle erhalten Sie ein modernes Kartenterminal, das Ihnen den Alltag im Verkauf deutlich erleichtert. Das Gerät punktet durch ein robustes Design mit hochwertigem Corning® Gorilla®-Glas, einfacher Einrichtung und einer komfortablen Ladestation, die zugleich als praktischer Aufsteller dient. Ganz gleich, ob am Tresen oder unterwegs – mit dem Solo Lite akzeptieren Sie Kartenzahlungen schnell, zuverlässig und sicher. Profitieren Sie von der hohen Akkuleistung für über 1.000 Transaktionen mit einer einzigen Ladung. Die intuitive Bedienung erfolgt über eine numerische Touch-Tastatur, während die Anbindung über Bluetooth und die App gesteuert wird. Dank der Integration in die kostenlose SumUp-App können Sie Ihre Verkäufe verwalten, Rückerstattungen vornehmen und Ihre Performance jederzeit im Blick behalten – ganz ohne monatliche Fixkosten. Hinweis zur Transaktionsgebühr: Die Transaktionsgebühren für SumUp-Zahlungen betragen für Vor-Ort-Zahlungen mit EC-, Debit- und Kreditkarten 1,39 %. Technik & Design: * Produkttyp: EC- & Kreditkartenterminal mit Ladestation * Hochauflösendes Schwarz-Weiß-Display (640 x 320 px) * Robustes Corning® Gorilla®-Glas * Farbe: Weiß * Gewicht: 218 gKonnektivität & Funktion: * App-steuerbar über Bluetooth * Unterstützt kontaktloses Bezahlen inkl. Google Pay & Apple Pay * Unterstützt Chip & PIN * Keine WLAN-Funktion, aber über App verbindbar * Kompatibel mit der SumUp-App zur VerkaufsverwaltungEnergie & Akku: * Li-Ion Akku * Akkulaufzeit: über 1.000 Zahlungen pro Ladung * Inkl. 2 USB-C-Ladekabel * Inkl. eleganter Ladestation mit Aufsteller-FunktionAbmessungen: * B 83 x T 17 x H 83 mmLieferumfang: * SumUp Solo Lite Kartenterminal * Ladestation * 2 USB-C-Kabel * Anleitung * Kartenakzeptanz-Aufkleber & Aufsteller49,97 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Wie funktioniert die Einkommensteuer in Deutschland und welche Zahlungen und Einkünfte müssen berücksichtigt werden?
Die Einkommensteuer in Deutschland wird auf das zu versteuernde Einkommen einer Person erhoben. Dabei werden alle Einkünfte wie Gehälter, Mieteinnahmen, Kapitalerträge und Unterhaltszahlungen berücksichtigt. Abzüge wie Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen können die Steuerlast mindern. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **


Wie werden Verrechnungsmethoden in der Buchhaltung angewendet, um Zahlungen und Rechnungen richtig zuzuordnen?
Verrechnungsmethoden in der Buchhaltung werden verwendet, um Zahlungen mit den entsprechenden Rechnungen abzugleichen. Dies erfolgt durch die Verwendung von Konten und Buchungssätzen. Auf diese Weise können Unternehmen sicherstellen, dass alle Transaktionen korrekt erfasst und zugeordnet werden. **
Welche Funktionen bieten moderne Rechnungsprogramme zur Vereinfachung der Buchhaltung und Verwaltung von Zahlungen?
Moderne Rechnungsprogramme bieten Funktionen wie automatische Rechnungserstellung, -versand und -verfolgung. Sie ermöglichen die Verwaltung von Einnahmen und Ausgaben sowie die automatische Synchronisierung mit dem Bankkonto. Zudem bieten sie Funktionen zur Erstellung von Berichten und Auswertungen für eine effiziente Buchhaltung. **
Top-Angebote
Produkte zum Begriff Zahlungen:
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie reiche ich PayPal-Zahlungen beim Finanzamt ein?
Um PayPal-Zahlungen beim Finanzamt einzureichen, müssen Sie Ihre Einnahmen und Ausgaben aus PayPal-Transaktionen in Ihrer Steuererklärung angeben. Dazu sollten Sie alle relevanten Informationen wie Einnahmequellen, Beträge und Gebühren sorgfältig dokumentieren. Es empfiehlt sich, die Transaktionshistorie von PayPal zu nutzen und gegebenenfalls auch Kontoauszüge oder Rechnungen als Nachweise beizufügen. **
-
Wie verbuche ich Zahlungen in der Buchhaltung für Rechnungen und Leistungen?
Zahlungen für Rechnungen und Leistungen werden in der Buchhaltung als Einnahmen verbucht. Dabei wird der Betrag auf das entsprechende Erlöskonto gebucht, das dem Geschäftsbereich oder der Art der erbrachten Leistung entspricht. Gleichzeitig wird der offene Posten der Rechnung als bezahlt markiert und der Betrag auf das entsprechende Verbindlichkeitenkonto reduziert. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Wie funktioniert die Einkommensteuer in Deutschland und welche Zahlungen und Einkünfte müssen berücksichtigt werden?
Die Einkommensteuer in Deutschland wird auf das zu versteuernde Einkommen einer Person erhoben. Dabei werden alle Einkünfte wie Gehälter, Mieteinnahmen, Kapitalerträge und Unterhaltszahlungen berücksichtigt. Abzüge wie Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen können die Steuerlast mindern. **
Ähnliche Suchbegriffe für Zahlungen
-
SumUp Solo Lite EC- & Kreditkartenterminal inkl. Ladestation, kabellos, mit über 1.000 Zahlungen pro AkkuladungMit dem SumUp Solo Lite Bundle erhalten Sie ein modernes Kartenterminal, das Ihnen den Alltag im Verkauf deutlich erleichtert. Das Gerät punktet durch ein robustes Design mit hochwertigem Corning® Gorilla®-Glas, einfacher Einrichtung und einer komfortablen Ladestation, die zugleich als praktischer Aufsteller dient. Ganz gleich, ob am Tresen oder unterwegs – mit dem Solo Lite akzeptieren Sie Kartenzahlungen schnell, zuverlässig und sicher. Profitieren Sie von der hohen Akkuleistung für über 1.000 Transaktionen mit einer einzigen Ladung. Die intuitive Bedienung erfolgt über eine numerische Touch-Tastatur, während die Anbindung über Bluetooth und die App gesteuert wird. Dank der Integration in die kostenlose SumUp-App können Sie Ihre Verkäufe verwalten, Rückerstattungen vornehmen und Ihre Performance jederzeit im Blick behalten – ganz ohne monatliche Fixkosten. Hinweis zur Transaktionsgebühr: Die Transaktionsgebühren für SumUp-Zahlungen betragen für Vor-Ort-Zahlungen mit EC-, Debit- und Kreditkarten 1,39 %. Technik & Design: * Produkttyp: EC- & Kreditkartenterminal mit Ladestation * Hochauflösendes Schwarz-Weiß-Display (640 x 320 px) * Robustes Corning® Gorilla®-Glas * Farbe: Weiß * Gewicht: 218 gKonnektivität & Funktion: * App-steuerbar über Bluetooth * Unterstützt kontaktloses Bezahlen inkl. Google Pay & Apple Pay * Unterstützt Chip & PIN * Keine WLAN-Funktion, aber über App verbindbar * Kompatibel mit der SumUp-App zur VerkaufsverwaltungEnergie & Akku: * Li-Ion Akku * Akkulaufzeit: über 1.000 Zahlungen pro Ladung * Inkl. 2 USB-C-Ladekabel * Inkl. eleganter Ladestation mit Aufsteller-FunktionAbmessungen: * B 83 x T 17 x H 83 mmLieferumfang: * SumUp Solo Lite Kartenterminal * Ladestation * 2 USB-C-Kabel * Anleitung * Kartenakzeptanz-Aufkleber & Aufsteller49,97 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Steuerrechtliche Behandlung von Betriebsveräußerungen und -erwerben gegen Einmalbetrag und wiederkehrende Zahlungen, Taschenbuch von Petra Grabowski,Steuerrechtliche Behandlung Von Betriebsveräußerungen Und -erwerben Gegen Einmalbetrag Und Wiederkehrende Zahlungen, Taschenbuch Von Petra Grabowski, Grin, 978-3-8386-0771-9, Seitenanzahl: 9238,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahlungen für Umweltdienstleistungen als Bestandteil einer nachhaltigen Forstpolitik in Lateinamerika, Taschenbuch von Leonie Routil, GRIN,Zahlungen Für Umweltdienstleistungen Als Bestandteil Einer Nachhaltigen Forstpolitik In Lateinamerika, Taschenbuch Von Leonie Routil, Grin, 978-3-668-33829-6, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wie werden Verrechnungsmethoden in der Buchhaltung angewendet, um Zahlungen und Rechnungen richtig zuzuordnen?
Verrechnungsmethoden in der Buchhaltung werden verwendet, um Zahlungen mit den entsprechenden Rechnungen abzugleichen. Dies erfolgt durch die Verwendung von Konten und Buchungssätzen. Auf diese Weise können Unternehmen sicherstellen, dass alle Transaktionen korrekt erfasst und zugeordnet werden. **
-
Welche Funktionen bieten moderne Rechnungsprogramme zur Vereinfachung der Buchhaltung und Verwaltung von Zahlungen?
Moderne Rechnungsprogramme bieten Funktionen wie automatische Rechnungserstellung, -versand und -verfolgung. Sie ermöglichen die Verwaltung von Einnahmen und Ausgaben sowie die automatische Synchronisierung mit dem Bankkonto. Zudem bieten sie Funktionen zur Erstellung von Berichten und Auswertungen für eine effiziente Buchhaltung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.