Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Wo ALG II in Steuererklärung eintragen?
In der Steuererklärung wird das Arbeitslosengeld II (ALG II) als steuerfreier Bezug behandelt. Daher muss es nicht in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) angegeben werden. Stattdessen wird es in der Anlage So (Sonstige Einkünfte) unter der Zeile "Steuerfreie Leistungen nach dem SGB II" eingetragen. Es ist wichtig, dass diese Angaben korrekt gemacht werden, um mögliche steuerliche Vorteile zu nutzen und eventuelle Rückfragen seitens des Finanzamts zu vermeiden. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
Wie funktioniert die Steuererklärung bei ALG II?
Bei ALG II (auch bekannt als Hartz IV) müssen Empfänger in der Regel keine Steuererklärung abgeben, da das ALG II als steuerfreies Einkommen gilt. Es gibt jedoch Ausnahmen, zum Beispiel wenn zusätzliches Einkommen erzielt wurde oder bestimmte Freibeträge überschritten wurden. In solchen Fällen kann eine Steuererklärung erforderlich sein. Es ist ratsam, sich bei einem Steuerberater oder beim örtlichen Finanzamt über die genauen Anforderungen zu informieren. **


Ähnliche Suchbegriffe für Koast-II-Koast
Top-Angebote
Produkte zum Begriff Koast-II-Koast:
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
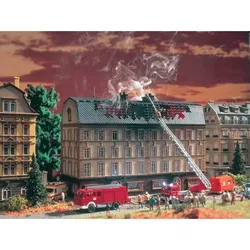
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.79,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung II - Kurzhandbuch, Taschenbuch von Kokobe Alemu, Verlag Unser Wissen, 978-620-9-46638-0Grundlagen Der Buchhaltung Ii - Kurzhandbuch, Taschenbuch Von Kokobe Alemu, Verlag Unser Wissen, 978-620-9-46638-0, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wofür steht "II" in Eisen(II)-sulfat?
"II" in Eisen(II)-sulfat steht für die Oxidationsstufe des Eisens. Es gibt verschiedene Oxidationsstufen von Eisen, und "II" zeigt an, dass das Eisen in diesem Fall eine Oxidationsstufe von +2 hat. **
-
Ist der folgende Konjunktiv II im Futur II korrekt?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie den Konjunktiv II im Futur II nicht angegeben haben. Bitte geben Sie den Satz an, den Sie überprüfen möchten. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Eisen(II)-chlorid und Eisen(II)-chlorid-Tetrahydrat dasselbe?
Nein, Eisen(II)-chlorid und Eisen(II)-chlorid-Tetrahydrat sind nicht dasselbe. Eisen(II)-chlorid ist die chemische Verbindung FeCl2, während Eisen(II)-chlorid-Tetrahydrat die hydratisierte Form von Eisen(II)-chlorid ist, bei der vier Wassermoleküle an das Eisen(II)-chlorid gebunden sind. **


August II Kinder
August III.Anna Karolina O...Friedrich August Co...Friedrich August Ru...Mehr Ergebnisse **
Wilhelm II Enkel
Louis Ferdinand...Friederike von Hann...Georg Wilhelm v...Friedrich von Preuß...Mehr Ergebnisse **
Top-Angebote
Produkte zum Begriff Koast-II-Koast:
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo ALG II in Steuererklärung eintragen?
In der Steuererklärung wird das Arbeitslosengeld II (ALG II) als steuerfreier Bezug behandelt. Daher muss es nicht in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) angegeben werden. Stattdessen wird es in der Anlage So (Sonstige Einkünfte) unter der Zeile "Steuerfreie Leistungen nach dem SGB II" eingetragen. Es ist wichtig, dass diese Angaben korrekt gemacht werden, um mögliche steuerliche Vorteile zu nutzen und eventuelle Rückfragen seitens des Finanzamts zu vermeiden. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
-
Wie funktioniert die Steuererklärung bei ALG II?
Bei ALG II (auch bekannt als Hartz IV) müssen Empfänger in der Regel keine Steuererklärung abgeben, da das ALG II als steuerfreies Einkommen gilt. Es gibt jedoch Ausnahmen, zum Beispiel wenn zusätzliches Einkommen erzielt wurde oder bestimmte Freibeträge überschritten wurden. In solchen Fällen kann eine Steuererklärung erforderlich sein. Es ist ratsam, sich bei einem Steuerberater oder beim örtlichen Finanzamt über die genauen Anforderungen zu informieren. **
-
Wofür steht "II" in Eisen(II)-sulfat?
"II" in Eisen(II)-sulfat steht für die Oxidationsstufe des Eisens. Es gibt verschiedene Oxidationsstufen von Eisen, und "II" zeigt an, dass das Eisen in diesem Fall eine Oxidationsstufe von +2 hat. **
-
Ist der folgende Konjunktiv II im Futur II korrekt?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie den Konjunktiv II im Futur II nicht angegeben haben. Bitte geben Sie den Satz an, den Sie überprüfen möchten. **
Ähnliche Suchbegriffe für Koast-II-Koast
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.79,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung II - Kurzhandbuch, Taschenbuch von Kokobe Alemu, Verlag Unser Wissen, 978-620-9-46638-0Grundlagen Der Buchhaltung Ii - Kurzhandbuch, Taschenbuch Von Kokobe Alemu, Verlag Unser Wissen, 978-620-9-46638-0, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SWK-Spezial Kleinunternehmer in Umsatzsteuer und Einkommensteuer, Taschenbuch von Edith Huber-Wurzinger,Nadja Hubmann, Linde, 978-3-7073-4803-3Swk-spezial Kleinunternehmer In Umsatzsteuer Und Einkommensteuer, Taschenbuch Von Edith Huber-wurzinger,nadja Hubmann, Linde, 978-3-7073-4803-3, Seitenanzahl: 15835,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N77,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Eisen(II)-chlorid und Eisen(II)-chlorid-Tetrahydrat dasselbe?
Nein, Eisen(II)-chlorid und Eisen(II)-chlorid-Tetrahydrat sind nicht dasselbe. Eisen(II)-chlorid ist die chemische Verbindung FeCl2, während Eisen(II)-chlorid-Tetrahydrat die hydratisierte Form von Eisen(II)-chlorid ist, bei der vier Wassermoleküle an das Eisen(II)-chlorid gebunden sind. **
-
August II Kinder
August III.Anna Karolina O...Friedrich August Co...Friedrich August Ru...Mehr Ergebnisse **
-
Wilhelm II Enkel
Louis Ferdinand...Friederike von Hann...Georg Wilhelm v...Friedrich von Preuß...Mehr Ergebnisse **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.