Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Kann der Arbeitgeber zuviel gezahlten Lohn zurückfordern?
Kann der Arbeitgeber zuviel gezahlten Lohn zurückfordern? In der Regel ja, wenn ein Fehler bei der Lohnabrechnung vorliegt und der Arbeitnehmer mehr Geld erhalten hat, als ihm tatsächlich zusteht. Der Arbeitgeber hat das Recht, den zu viel gezahlten Betrag zurückzufordern, jedoch muss er dabei gesetzliche Vorgaben beachten. Es ist wichtig, dass der Arbeitgeber den Fehler schnellstmöglich korrigiert und den Arbeitnehmer darüber informiert. In einigen Fällen kann eine Ratenzahlung vereinbart werden, um finanzielle Belastungen für den Arbeitnehmer zu minimieren. Letztendlich sollte eine einvernehmliche Lösung angestrebt werden, um Konflikte zu vermeiden. **
Wie lange kann man nicht gezahlten Lohn einfordern?
Wie lange kann man nicht gezahlten Lohn einfordern? In Deutschland beträgt die Verjährungsfrist für nicht gezahlten Lohn in der Regel drei Jahre. Das bedeutet, dass Arbeitnehmer innerhalb dieser Frist ihre Ansprüche geltend machen können. Es ist wichtig, dass Betroffene ihre Ansprüche zeitnah einfordern, um sicherzustellen, dass sie nicht verjähren. Es empfiehlt sich, rechtzeitig rechtlichen Rat einzuholen, um die eigenen Ansprüche zu sichern. **

Ähnliche Suchbegriffe für Gezahlten
Top-Angebote
Produkte zum Begriff Gezahlten:
-
Preisstrategie: Zahlen Sie was Sie wollen Einfluss der Kultur auf den gezahlten Betrag, Taschenbuch von Ruben Speybrouck, Verlag Unser Wissen,Preisstrategie: Zahlen Sie Was Sie Wollen Einfluss Der Kultur Auf Den Gezahlten Betrag, Taschenbuch Von Ruben Speybrouck, Verlag Unser Wissen, 978-620-5-09393-1, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattung von zu Recht gezahlten Beiträgen in der gesetzlichen Rentenversicherung, Taschenbuch von Simon Winzer, Tredition, 978-3-384-75423-3Die Erstattung Von Zu Recht Gezahlten Beiträgen In Der Gesetzlichen Rentenversicherung, Taschenbuch Von Simon Winzer, Tredition, 978-3-384-75423-3, Seitenanzahl: 6014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Berücksichtigung des für ein Netz vor der Energierechtsreform 2005 gezahlten Kaufpreises bei der Kal (Deutsch, Softcover, Carola Reichold, Peter Rosin, Ulrich Büdenbender) (56031200)Peter Lang Berücksichtigung des für ein Netz vor der Energierechtsreform 2005 gezahlten Kaufpreises bei der Kal (Deutsch, Softcover, Carola Reichold, Peter Rosin, Ulrich Büdenbender) (56031200)35,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange kann man zu wenig gezahlten Kindesunterhalt Nachfordern?
Wie lange kann man zu wenig gezahlten Kindesunterhalt nachfordern? Die Verjährungsfrist für die Nachforderung von zu wenig gezahltem Kindesunterhalt beträgt in der Regel drei Jahre. Dies bedeutet, dass rückständige Unterhaltszahlungen für die letzten drei Jahre eingefordert werden können. Es ist wichtig, die Fristen im Auge zu behalten und rechtzeitig zu handeln, um Ansprüche nicht zu verlieren. Es empfiehlt sich daher, sich frühzeitig rechtlichen Rat einzuholen, um die eigenen Ansprüche zu sichern. Letztendlich kann die genaue Verjährungsfrist je nach individueller Situation variieren, daher ist es ratsam, sich von einem Anwalt beraten zu lassen. **
-
Wie lange kann ein Arbeitgeber zuviel gezahlten Lohn zurückfordern?
Wie lange ein Arbeitgeber zu viel gezahlten Lohn zurückfordern kann, hängt von den gesetzlichen Verjährungsfristen ab. In der Regel beträgt diese Frist drei Jahre, beginnend mit dem Ende des Jahres, in dem die Überzahlung erfolgt ist. Es ist wichtig, dass der Arbeitgeber die Überzahlung schnellstmöglich bemerkt und entsprechende Schritte einleitet, um den zu viel gezahlten Lohn zurückzufordern. Es empfiehlt sich daher, rechtzeitig rechtliche Beratung einzuholen, um die Verjährungsfristen nicht zu versäumen. Letztendlich sollte der Arbeitgeber auch die individuellen Umstände des Falls berücksichtigen, da diese die Verjährungsfrist beeinflussen können. **
-
Wie wirkt sich die Steuerprogression auf die Einkommensverteilung in einer Gesellschaft aus? Inwiefern beeinflusst sie die Höhe der tatsächlich gezahlten Einkommensteuer?
Die Steuerprogression führt dazu, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen müssen. Dadurch wird die Einkommensverteilung in einer Gesellschaft etwas ausgeglichener. Die tatsächlich gezahlte Einkommensteuer hängt von verschiedenen Faktoren ab, wie z.B. Einkommenshöhe, Steuersatz und Steuerabzügen. **
-
Gibt es Urteile zur Rückerstattung von zu viel gezahlten Rundfunkbeiträgen?
Ja, es gibt Urteile zur Rückerstattung von zu viel gezahlten Rundfunkbeiträgen. In einigen Fällen haben Gerichte entschieden, dass eine Rückerstattung erfolgen muss, wenn der Beitrag zu Unrecht erhoben wurde oder wenn der Beitragsservice Fehler bei der Berechnung gemacht hat. Allerdings gibt es auch Urteile, die eine Rückerstattung ablehnen, wenn der Beitrag ordnungsgemäß gezahlt wurde und keine Fehler vorliegen. Die Rechtslage kann je nach Einzelfall unterschiedlich sein. **

Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Was ist die Restsumme, die nach Abzug aller gezahlten Beträge übrig bleibt?
Die Restsumme ist der Betrag, der nach Abzug aller bereits gezahlten Beträge noch übrig ist. Sie entspricht dem Saldo oder Guthaben auf dem Konto. Die Restsumme kann positiv oder negativ sein, je nachdem ob mehr eingezahlt oder ausgegeben wurde. **
Top-Angebote
Produkte zum Begriff Gezahlten:
-
Rückforderungen von gezahlten Geldleistungen gegenüber Tagespflegepersonen durch das Jugendamt. Änderung des Vorgehens, Taschenbuch von Anonymous,Rückforderungen Von Gezahlten Geldleistungen Gegenüber Tagespflegepersonen Durch Das Jugendamt. Änderung Des Vorgehens, Taschenbuch Von Anonymous, Grin, 978-3-346-83989-3, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berücksichtigung des für ein Netz vor der Energierechtsreform 2005 gezahlten Kaufpreises bei der Kalkulation und Regulierung der Netzentgelte,Berücksichtigung Des Für Ein Netz Vor Der Energierechtsreform 2005 Gezahlten Kaufpreises Bei Der Kalkulation Und Regulierung Der Netzentgelte, Taschenbuch Von Ulrich Büdenbender,peter Rosin,carola Reichold, Peter Lang Gmbh, Internationaler Verlag...35,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preisstrategie: Zahlen Sie was Sie wollen Einfluss der Kultur auf den gezahlten Betrag, Taschenbuch von Ruben Speybrouck, Verlag Unser Wissen,Preisstrategie: Zahlen Sie Was Sie Wollen Einfluss Der Kultur Auf Den Gezahlten Betrag, Taschenbuch Von Ruben Speybrouck, Verlag Unser Wissen, 978-620-5-09393-1, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann der Arbeitgeber zuviel gezahlten Lohn zurückfordern?
Kann der Arbeitgeber zuviel gezahlten Lohn zurückfordern? In der Regel ja, wenn ein Fehler bei der Lohnabrechnung vorliegt und der Arbeitnehmer mehr Geld erhalten hat, als ihm tatsächlich zusteht. Der Arbeitgeber hat das Recht, den zu viel gezahlten Betrag zurückzufordern, jedoch muss er dabei gesetzliche Vorgaben beachten. Es ist wichtig, dass der Arbeitgeber den Fehler schnellstmöglich korrigiert und den Arbeitnehmer darüber informiert. In einigen Fällen kann eine Ratenzahlung vereinbart werden, um finanzielle Belastungen für den Arbeitnehmer zu minimieren. Letztendlich sollte eine einvernehmliche Lösung angestrebt werden, um Konflikte zu vermeiden. **
-
Wie lange kann man nicht gezahlten Lohn einfordern?
Wie lange kann man nicht gezahlten Lohn einfordern? In Deutschland beträgt die Verjährungsfrist für nicht gezahlten Lohn in der Regel drei Jahre. Das bedeutet, dass Arbeitnehmer innerhalb dieser Frist ihre Ansprüche geltend machen können. Es ist wichtig, dass Betroffene ihre Ansprüche zeitnah einfordern, um sicherzustellen, dass sie nicht verjähren. Es empfiehlt sich, rechtzeitig rechtlichen Rat einzuholen, um die eigenen Ansprüche zu sichern. **
-
Wie lange kann man zu wenig gezahlten Kindesunterhalt Nachfordern?
Wie lange kann man zu wenig gezahlten Kindesunterhalt nachfordern? Die Verjährungsfrist für die Nachforderung von zu wenig gezahltem Kindesunterhalt beträgt in der Regel drei Jahre. Dies bedeutet, dass rückständige Unterhaltszahlungen für die letzten drei Jahre eingefordert werden können. Es ist wichtig, die Fristen im Auge zu behalten und rechtzeitig zu handeln, um Ansprüche nicht zu verlieren. Es empfiehlt sich daher, sich frühzeitig rechtlichen Rat einzuholen, um die eigenen Ansprüche zu sichern. Letztendlich kann die genaue Verjährungsfrist je nach individueller Situation variieren, daher ist es ratsam, sich von einem Anwalt beraten zu lassen. **
-
Wie lange kann ein Arbeitgeber zuviel gezahlten Lohn zurückfordern?
Wie lange ein Arbeitgeber zu viel gezahlten Lohn zurückfordern kann, hängt von den gesetzlichen Verjährungsfristen ab. In der Regel beträgt diese Frist drei Jahre, beginnend mit dem Ende des Jahres, in dem die Überzahlung erfolgt ist. Es ist wichtig, dass der Arbeitgeber die Überzahlung schnellstmöglich bemerkt und entsprechende Schritte einleitet, um den zu viel gezahlten Lohn zurückzufordern. Es empfiehlt sich daher, rechtzeitig rechtliche Beratung einzuholen, um die Verjährungsfristen nicht zu versäumen. Letztendlich sollte der Arbeitgeber auch die individuellen Umstände des Falls berücksichtigen, da diese die Verjährungsfrist beeinflussen können. **
Ähnliche Suchbegriffe für Gezahlten
-
Die Erstattung von zu Recht gezahlten Beiträgen in der gesetzlichen Rentenversicherung, Taschenbuch von Simon Winzer, Tredition, 978-3-384-75423-3Die Erstattung Von Zu Recht Gezahlten Beiträgen In Der Gesetzlichen Rentenversicherung, Taschenbuch Von Simon Winzer, Tredition, 978-3-384-75423-3, Seitenanzahl: 6014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Berücksichtigung des für ein Netz vor der Energierechtsreform 2005 gezahlten Kaufpreises bei der Kal (Deutsch, Softcover, Carola Reichold, Peter Rosin, Ulrich Büdenbender) (56031200)Peter Lang Berücksichtigung des für ein Netz vor der Energierechtsreform 2005 gezahlten Kaufpreises bei der Kal (Deutsch, Softcover, Carola Reichold, Peter Rosin, Ulrich Büdenbender) (56031200)35,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
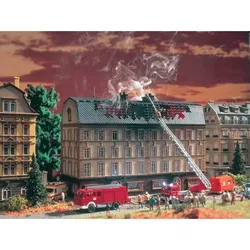
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.79,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Steuerprogression auf die Einkommensverteilung in einer Gesellschaft aus? Inwiefern beeinflusst sie die Höhe der tatsächlich gezahlten Einkommensteuer?
Die Steuerprogression führt dazu, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen müssen. Dadurch wird die Einkommensverteilung in einer Gesellschaft etwas ausgeglichener. Die tatsächlich gezahlte Einkommensteuer hängt von verschiedenen Faktoren ab, wie z.B. Einkommenshöhe, Steuersatz und Steuerabzügen. **
-
Gibt es Urteile zur Rückerstattung von zu viel gezahlten Rundfunkbeiträgen?
Ja, es gibt Urteile zur Rückerstattung von zu viel gezahlten Rundfunkbeiträgen. In einigen Fällen haben Gerichte entschieden, dass eine Rückerstattung erfolgen muss, wenn der Beitrag zu Unrecht erhoben wurde oder wenn der Beitragsservice Fehler bei der Berechnung gemacht hat. Allerdings gibt es auch Urteile, die eine Rückerstattung ablehnen, wenn der Beitrag ordnungsgemäß gezahlt wurde und keine Fehler vorliegen. Die Rechtslage kann je nach Einzelfall unterschiedlich sein. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was ist die Restsumme, die nach Abzug aller gezahlten Beträge übrig bleibt?
Die Restsumme ist der Betrag, der nach Abzug aller bereits gezahlten Beträge noch übrig ist. Sie entspricht dem Saldo oder Guthaben auf dem Konto. Die Restsumme kann positiv oder negativ sein, je nachdem ob mehr eingezahlt oder ausgegeben wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.