Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Wer hat die Draisine erfunden?
Die Draisine wurde von Karl Drais erfunden, einem deutschen Forstbeamten und Erfinder. Er baute das erste Modell der Draisine im Jahr 1817 und patentierte sie als "Laufmaschine". Die Draisine war das erste bekannte Fahrrad und gilt als Vorläufer des heutigen Fahrrads. Karl Drais' Erfindung revolutionierte die Art und Weise, wie Menschen sich fortbewegen, und legte den Grundstein für die Entwicklung des modernen Fahrrads. **
Wann wurde die Draisine erfunden?
Die Draisine wurde im Jahr 1817 von Karl Drais erfunden. Sie war das erste bekannte Zweirad und gilt als Vorläufer des heutigen Fahrrads. Drais entwickelte die Draisine als Alternative zum Pferdewagen, um sich schneller und effizienter fortzubewegen. Die Erfindung der Draisine markiert einen wichtigen Meilenstein in der Geschichte der Mobilität und des Transports. Bis heute wird Karl Drais als Pionier des Fahrrads angesehen. **
Ähnliche Suchbegriffe für Draisine
Top-Angebote
Produkte zum Begriff Draisine:
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KWO Erzgebirge Draisine für Kantenhocker Eisenbahnzubehör magnetischKWO Draisine für Eisenbahn magnetisch Die Draisine für die Eisenbahn von KWO ist Teil der beliebten Serie Die Dicken" und wird in traditioneller Handarbeit im Erzgebirge mit viel Liebe zum Detail gefertigt. Sie ist 12 cm hoch und überzeugt durch ihre detailreiche Gestaltung und hochwertige Verarbeitung. Dank Magnetverbindung lässt sich die Draisine ganz einfach an die Lokomotive oder weitere Waggons der Serie ankuppeln – die perfekte Erweiterung für jede KWO-Eisenbahnszene. - Höhe: 12 cm - Breite: 26 cm - Tiefe: 13 cm Sie erhalten hier ausschließlich Markenartikel von KWO Kunstgewerbe-Werkstätten Olbernhau aus dem Erzgebirge. Wir sind Mitglied im Fachhandelsring Erzgebirgische Volkskunst. "108,20 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie entwickelte sich die Draisine zum Fahrrad?
Die Draisine, auch bekannt als Laufrad oder Draisine, wurde von Karl Drais im Jahr 1817 erfunden. Sie bestand aus einem hölzernen Rahmen mit zwei Rädern, die hintereinander angeordnet waren. Der Fahrer saß auf dem Rahmen und bewegte sich durch Abstoßen mit den Füßen vom Boden fort. Im Laufe der Zeit wurden Verbesserungen an der Draisine vorgenommen, wie z.B. die Einführung von Pedalen an den Rädern, um die Geschwindigkeit und Effizienz zu erhöhen. Dies führte schließlich zur Entwicklung des Hochrades, bei dem das Vorderrad größer war als das Hinterrad. Mit der Erfindung des Sicherheitsrades, das zwei gleich große Räder hatte und eine Kette zur Übertragung der Kraft vom Pedal auf das Hinterrad nutzte, wurde das moderne Fahrrad geboren. Diese Entwicklung ermöglichte eine stabilere Fahrt und eine effizientere Fortbewegung, was das Fahrrad zu einem beliebten Fortbewegungsmittel machte. **
-
Was wäre an Geschwindigkeit mit einer muskelbetriebenen Draisine möglich?
Die Geschwindigkeit einer muskelbetriebenen Draisine hängt von verschiedenen Faktoren ab, wie der Kraft und Ausdauer des Fahrers, dem Gewicht der Draisine und der Beschaffenheit der Strecke. In der Regel können muskelbetriebene Draisinen Geschwindigkeiten von etwa 20-30 km/h erreichen, jedoch ist dies stark von den individuellen Bedingungen abhängig. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Top-Angebote
Produkte zum Begriff Draisine:
-
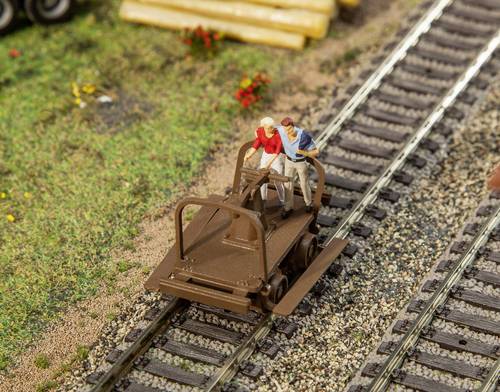
Faller 180926 H0 Draisine BausatzAuf und nieder! Standmodell einer kleinen, zweiachsigen Handhebeldraisine, bei der die Muskelkraft durch Pumpen und Wippen auf die Räder übertragen und das Schienenfahrzeug in Bewegung versetzt wird. Passend für H0-Gleise.4,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer hat die Draisine erfunden?
Die Draisine wurde von Karl Drais erfunden, einem deutschen Forstbeamten und Erfinder. Er baute das erste Modell der Draisine im Jahr 1817 und patentierte sie als "Laufmaschine". Die Draisine war das erste bekannte Fahrrad und gilt als Vorläufer des heutigen Fahrrads. Karl Drais' Erfindung revolutionierte die Art und Weise, wie Menschen sich fortbewegen, und legte den Grundstein für die Entwicklung des modernen Fahrrads. **
-
Wann wurde die Draisine erfunden?
Die Draisine wurde im Jahr 1817 von Karl Drais erfunden. Sie war das erste bekannte Zweirad und gilt als Vorläufer des heutigen Fahrrads. Drais entwickelte die Draisine als Alternative zum Pferdewagen, um sich schneller und effizienter fortzubewegen. Die Erfindung der Draisine markiert einen wichtigen Meilenstein in der Geschichte der Mobilität und des Transports. Bis heute wird Karl Drais als Pionier des Fahrrads angesehen. **
-
Wie entwickelte sich die Draisine zum Fahrrad?
Die Draisine, auch bekannt als Laufrad oder Draisine, wurde von Karl Drais im Jahr 1817 erfunden. Sie bestand aus einem hölzernen Rahmen mit zwei Rädern, die hintereinander angeordnet waren. Der Fahrer saß auf dem Rahmen und bewegte sich durch Abstoßen mit den Füßen vom Boden fort. Im Laufe der Zeit wurden Verbesserungen an der Draisine vorgenommen, wie z.B. die Einführung von Pedalen an den Rädern, um die Geschwindigkeit und Effizienz zu erhöhen. Dies führte schließlich zur Entwicklung des Hochrades, bei dem das Vorderrad größer war als das Hinterrad. Mit der Erfindung des Sicherheitsrades, das zwei gleich große Räder hatte und eine Kette zur Übertragung der Kraft vom Pedal auf das Hinterrad nutzte, wurde das moderne Fahrrad geboren. Diese Entwicklung ermöglichte eine stabilere Fahrt und eine effizientere Fortbewegung, was das Fahrrad zu einem beliebten Fortbewegungsmittel machte. **
-
Was wäre an Geschwindigkeit mit einer muskelbetriebenen Draisine möglich?
Die Geschwindigkeit einer muskelbetriebenen Draisine hängt von verschiedenen Faktoren ab, wie der Kraft und Ausdauer des Fahrers, dem Gewicht der Draisine und der Beschaffenheit der Strecke. In der Regel können muskelbetriebene Draisinen Geschwindigkeiten von etwa 20-30 km/h erreichen, jedoch ist dies stark von den individuellen Bedingungen abhängig. **
Ähnliche Suchbegriffe für Draisine
-
KWO Erzgebirge Draisine für Kantenhocker Eisenbahnzubehör magnetischKWO Draisine für Eisenbahn magnetisch Die Draisine für die Eisenbahn von KWO ist Teil der beliebten Serie Die Dicken" und wird in traditioneller Handarbeit im Erzgebirge mit viel Liebe zum Detail gefertigt. Sie ist 12 cm hoch und überzeugt durch ihre detailreiche Gestaltung und hochwertige Verarbeitung. Dank Magnetverbindung lässt sich die Draisine ganz einfach an die Lokomotive oder weitere Waggons der Serie ankuppeln – die perfekte Erweiterung für jede KWO-Eisenbahnszene. - Höhe: 12 cm - Breite: 26 cm - Tiefe: 13 cm Sie erhalten hier ausschließlich Markenartikel von KWO Kunstgewerbe-Werkstätten Olbernhau aus dem Erzgebirge. Wir sind Mitglied im Fachhandelsring Erzgebirgische Volkskunst. "108,20 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.