Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **
Wie wird die Umsatzsteuer vom Finanzamt berechnet?
Die Umsatzsteuer wird vom Finanzamt auf Grundlage des Umsatzes berechnet, den ein Unternehmen erzielt. Der allgemeine Umsatzsteuersatz in Deutschland beträgt 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und regelmäßig an das Finanzamt abführen. Die gezahlte Umsatzsteuer kann in der Regel auch als Vorsteuer geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Berechnet
Top-Angebote
Produkte zum Begriff Berechnet:
-
Strassen- und Tiefbauleistungen Fertig Berechnet, Taschenbuch von Ewald Meier, Vieweg & Teubner, 978-3-322-87212-8Strassen- Und Tiefbauleistungen Fertig Berechnet, Taschenbuch Von Ewald Meier, Vieweg & Teubner, 978-3-322-87212-8, Seitenanzahl: 22469,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abstands- und Bewegungsänderung von Himmelskörpern als relativistischer Effekt, berechnet für Erde und Mond - Erklärung der Plattentektonik,Die Abstands- Und Bewegungsänderung Von Himmelskörpern Als Relativistischer Effekt, Berechnet Für Erde Und Mond - Erklärung Der Plattentektonik, Taschenbuch Von Dietrich Götz, Engelsdorfer Verlag, 978-3-96145-905-6, Seitenanzahl: 9715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
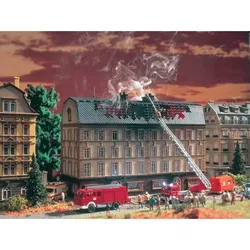
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.79,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet Finanzamt Verkehrswert?
Das Finanzamt berechnet den Verkehrswert einer Immobilie in der Regel anhand verschiedener Faktoren. Dazu gehören unter anderem der Zustand der Immobilie, die Lage, die Größe des Grundstücks, eventuelle Baumaßnahmen sowie Vergleichswerte ähnlicher Immobilien in der Umgebung. Oftmals werden auch Gutachten von Sachverständigen herangezogen, um den Verkehrswert genau zu bestimmen. Es ist wichtig, dass der Verkehrswert korrekt ermittelt wird, da er unter anderem für die Berechnung von Steuern, Erbschaften oder auch bei Verkaufsverhandlungen eine wichtige Rolle spielt. **
-
Wie berechnet Finanzamt Einheitswert?
Das Finanzamt berechnet den Einheitswert einer Immobilie anhand verschiedener Faktoren wie der Größe des Grundstücks, dem Baujahr, der Lage und der Ausstattung des Gebäudes. Diese Informationen werden in einem standardisierten Verfahren erfasst und bewertet. Anschließend wird der Einheitswert für die Besteuerung von Grundbesitz herangezogen. Es ist wichtig, dass der Einheitswert regelmäßig überprüft wird, um sicherzustellen, dass er dem aktuellen Marktwert entspricht. Falls Unstimmigkeiten oder Änderungen auftreten, kann eine Neubewertung beantragt werden. **
-
Wie berechnet man die Einkommensteuer?
Die Einkommensteuer wird auf Grundlage des zu versteuernden Einkommens berechnet. Dazu werden alle Einnahmen wie Gehälter, Mieteinnahmen, Kapitalerträge usw. zusammengerechnet und von diesem Betrag bestimmte Freibeträge abgezogen. Anschließend wird der verbleibende Betrag nach dem progressiven Steuersatz des jeweiligen Steuerjahres besteuert. Es gibt verschiedene Steuerklassen und Steuersätze, je nach Höhe des Einkommens. Zudem können Sonderausgaben, außergewöhnliche Belastungen und andere steuermindernde Faktoren die Höhe der Einkommensteuer beeinflussen. Es ist ratsam, sich von einem Steuerberater oder einem Finanzexperten beraten zu lassen, um die genaue Höhe der Einkommensteuer zu ermitteln. **
-
Wie wird die Einkommensteuer berechnet?
Die Einkommensteuer wird auf Grundlage des zu versteuernden Einkommens berechnet. Dabei werden verschiedene Steuersätze angewendet, die sich nach dem Einkommensniveau richten. Es gibt verschiedene Steuerklassen und Freibeträge, die die Höhe der Einkommensteuer beeinflussen können. **


Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
Wird auf Versandkosten Umsatzsteuer berechnet?
Ja, auf Versandkosten wird in der Regel Umsatzsteuer berechnet. Die Umsatzsteuer wird auf alle Lieferungen von Waren oder Dienstleistungen erhoben, einschließlich der Versandkosten. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Steuersatz des Landes, in dem die Lieferung erfolgt. Es ist wichtig, dass Unternehmen die Umsatzsteuer korrekt berechnen und abführen, um rechtliche Probleme zu vermeiden. Kunden sollten daher darauf achten, dass die Umsatzsteuer ordnungsgemäß auf ihren Rechnungen ausgewiesen wird. **
Top-Angebote
Produkte zum Begriff Berechnet:
-
Superintelligenz berechnet philosophische Themen, Taschenbuch von Gabriele Arcangeli, Epubli, 978-3-7485-1772-6Superintelligenz Berechnet Philosophische Themen, Taschenbuch Von Gabriele Arcangeli, Epubli, 978-3-7485-1772-6, Seitenanzahl: 13215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassen- und Tiefbauleistungen Fertig Berechnet, Taschenbuch von Ewald Meier, Vieweg & Teubner, 978-3-322-87212-8Strassen- Und Tiefbauleistungen Fertig Berechnet, Taschenbuch Von Ewald Meier, Vieweg & Teubner, 978-3-322-87212-8, Seitenanzahl: 22469,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **
-
Wie wird die Umsatzsteuer vom Finanzamt berechnet?
Die Umsatzsteuer wird vom Finanzamt auf Grundlage des Umsatzes berechnet, den ein Unternehmen erzielt. Der allgemeine Umsatzsteuersatz in Deutschland beträgt 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und regelmäßig an das Finanzamt abführen. Die gezahlte Umsatzsteuer kann in der Regel auch als Vorsteuer geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Wie berechnet Finanzamt Verkehrswert?
Das Finanzamt berechnet den Verkehrswert einer Immobilie in der Regel anhand verschiedener Faktoren. Dazu gehören unter anderem der Zustand der Immobilie, die Lage, die Größe des Grundstücks, eventuelle Baumaßnahmen sowie Vergleichswerte ähnlicher Immobilien in der Umgebung. Oftmals werden auch Gutachten von Sachverständigen herangezogen, um den Verkehrswert genau zu bestimmen. Es ist wichtig, dass der Verkehrswert korrekt ermittelt wird, da er unter anderem für die Berechnung von Steuern, Erbschaften oder auch bei Verkaufsverhandlungen eine wichtige Rolle spielt. **
-
Wie berechnet Finanzamt Einheitswert?
Das Finanzamt berechnet den Einheitswert einer Immobilie anhand verschiedener Faktoren wie der Größe des Grundstücks, dem Baujahr, der Lage und der Ausstattung des Gebäudes. Diese Informationen werden in einem standardisierten Verfahren erfasst und bewertet. Anschließend wird der Einheitswert für die Besteuerung von Grundbesitz herangezogen. Es ist wichtig, dass der Einheitswert regelmäßig überprüft wird, um sicherzustellen, dass er dem aktuellen Marktwert entspricht. Falls Unstimmigkeiten oder Änderungen auftreten, kann eine Neubewertung beantragt werden. **
Ähnliche Suchbegriffe für Berechnet
-
Die Abstands- und Bewegungsänderung von Himmelskörpern als relativistischer Effekt, berechnet für Erde und Mond - Erklärung der Plattentektonik,Die Abstands- Und Bewegungsänderung Von Himmelskörpern Als Relativistischer Effekt, Berechnet Für Erde Und Mond - Erklärung Der Plattentektonik, Taschenbuch Von Dietrich Götz, Engelsdorfer Verlag, 978-3-96145-905-6, Seitenanzahl: 9715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.79,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N77,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Einkommensteuer?
Die Einkommensteuer wird auf Grundlage des zu versteuernden Einkommens berechnet. Dazu werden alle Einnahmen wie Gehälter, Mieteinnahmen, Kapitalerträge usw. zusammengerechnet und von diesem Betrag bestimmte Freibeträge abgezogen. Anschließend wird der verbleibende Betrag nach dem progressiven Steuersatz des jeweiligen Steuerjahres besteuert. Es gibt verschiedene Steuerklassen und Steuersätze, je nach Höhe des Einkommens. Zudem können Sonderausgaben, außergewöhnliche Belastungen und andere steuermindernde Faktoren die Höhe der Einkommensteuer beeinflussen. Es ist ratsam, sich von einem Steuerberater oder einem Finanzexperten beraten zu lassen, um die genaue Höhe der Einkommensteuer zu ermitteln. **
-
Wie wird die Einkommensteuer berechnet?
Die Einkommensteuer wird auf Grundlage des zu versteuernden Einkommens berechnet. Dabei werden verschiedene Steuersätze angewendet, die sich nach dem Einkommensniveau richten. Es gibt verschiedene Steuerklassen und Freibeträge, die die Höhe der Einkommensteuer beeinflussen können. **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wird auf Versandkosten Umsatzsteuer berechnet?
Ja, auf Versandkosten wird in der Regel Umsatzsteuer berechnet. Die Umsatzsteuer wird auf alle Lieferungen von Waren oder Dienstleistungen erhoben, einschließlich der Versandkosten. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Steuersatz des Landes, in dem die Lieferung erfolgt. Es ist wichtig, dass Unternehmen die Umsatzsteuer korrekt berechnen und abführen, um rechtliche Probleme zu vermeiden. Kunden sollten daher darauf achten, dass die Umsatzsteuer ordnungsgemäß auf ihren Rechnungen ausgewiesen wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.