Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **

Ähnliche Suchbegriffe für Anstieg
Top-Angebote
Produkte zum Begriff Anstieg:
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
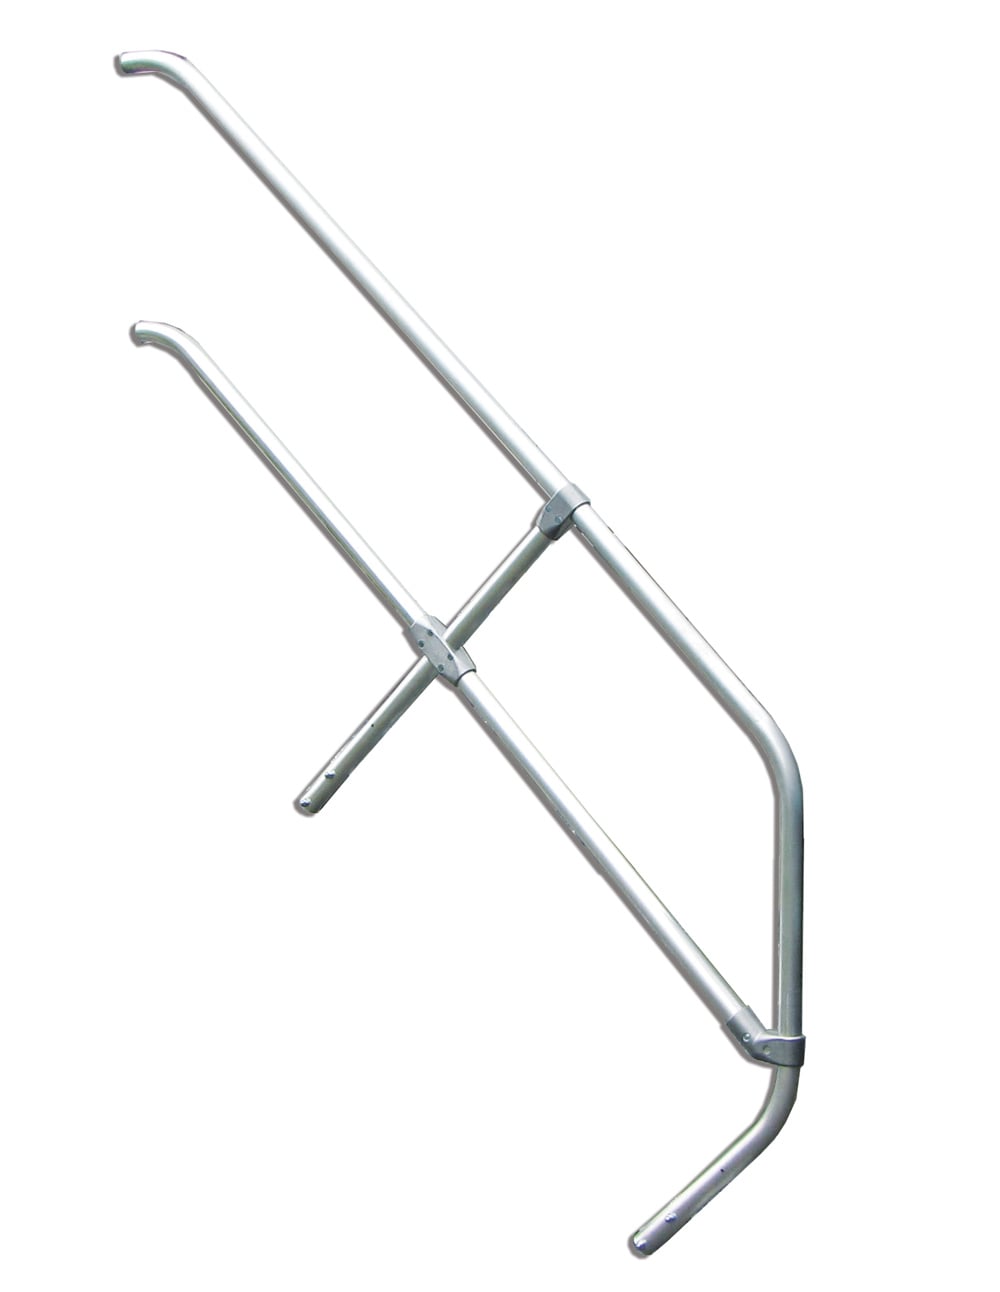
Euroline 514 Anstieg 45° 600mm Stufenbreite 2 Stufen Stahl Gitterrost 5144402Aluminium-Anstieg Ab einer Steighöhe von 500mm sowie einem Luftspalt >200mm, zwischen Konstruktion und bauseitigem Objekt, ist gemäß DIN EN ISO 14122 an der entsprechenden Seite ein Geländer einzusetzen Im Lieferumfang sind keine Geländer enthalten Standard- Podestlänge (A): 720mm 2 Rollen Ø=150mm am Stützteil Podest lässt sich mit Podestverlängerung um jeweils 240mm bis max. 3120mm verlänger Lieferung in vormontierten Baugruppen Stufenbreite (B): 600 - 800 - 1000mm Stranggepresste Aluminiumprofile mit hohen Festigkeiten Gesamtbelastung 300kg (höhere Belastung auf Anfrage) Maximale Stufenbelastung 150kg Sonderabmessungen fertigen wir gerne auf Anfrage Die Fertigung erfolgt in Anlehnung an die DIN EN ISO 14122 Bitte beachten: als Zubehör erhältlich Für Podestverlängerung: bitte kaufen Sie zusätzlich Verlängerung je nach Stufenbreite E511600, E511800 oder E5111000 Bei Podestverlängerung: bitte kaufen Sie zusätzlich Geländerverlängerung E512 (bei beidseitigem Geländer doppelt kaufen) Bei abweichendem Stufenbelag: bitte kaufen Sie zusätzlich den gewünschten Belag (pro Stufe einen Belag) Treppengeländer lieferbar Bitte bei der Bestellung im Feld "Mitteilung an uns" unbedingt vermerken Die senkrechte Höhe(E) bzw. lichte Höhe (I) ist auf Wunsch zu kürzen Die Podestlänge (A) bzw. lichte Länge ist auf Wunsch zu kürzen Stufenbelag Standardmäßige Ausführung: Alu gerieft Auf Wunsch: Stahl Gitterrost, Stahl Lochblech, Alu Gitterost oder Alu Lochblech Bitte beachten Sie: Die gewünschte Stufenanzahl erfordert die gleiche Anzahl an Stufenbelag!894,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
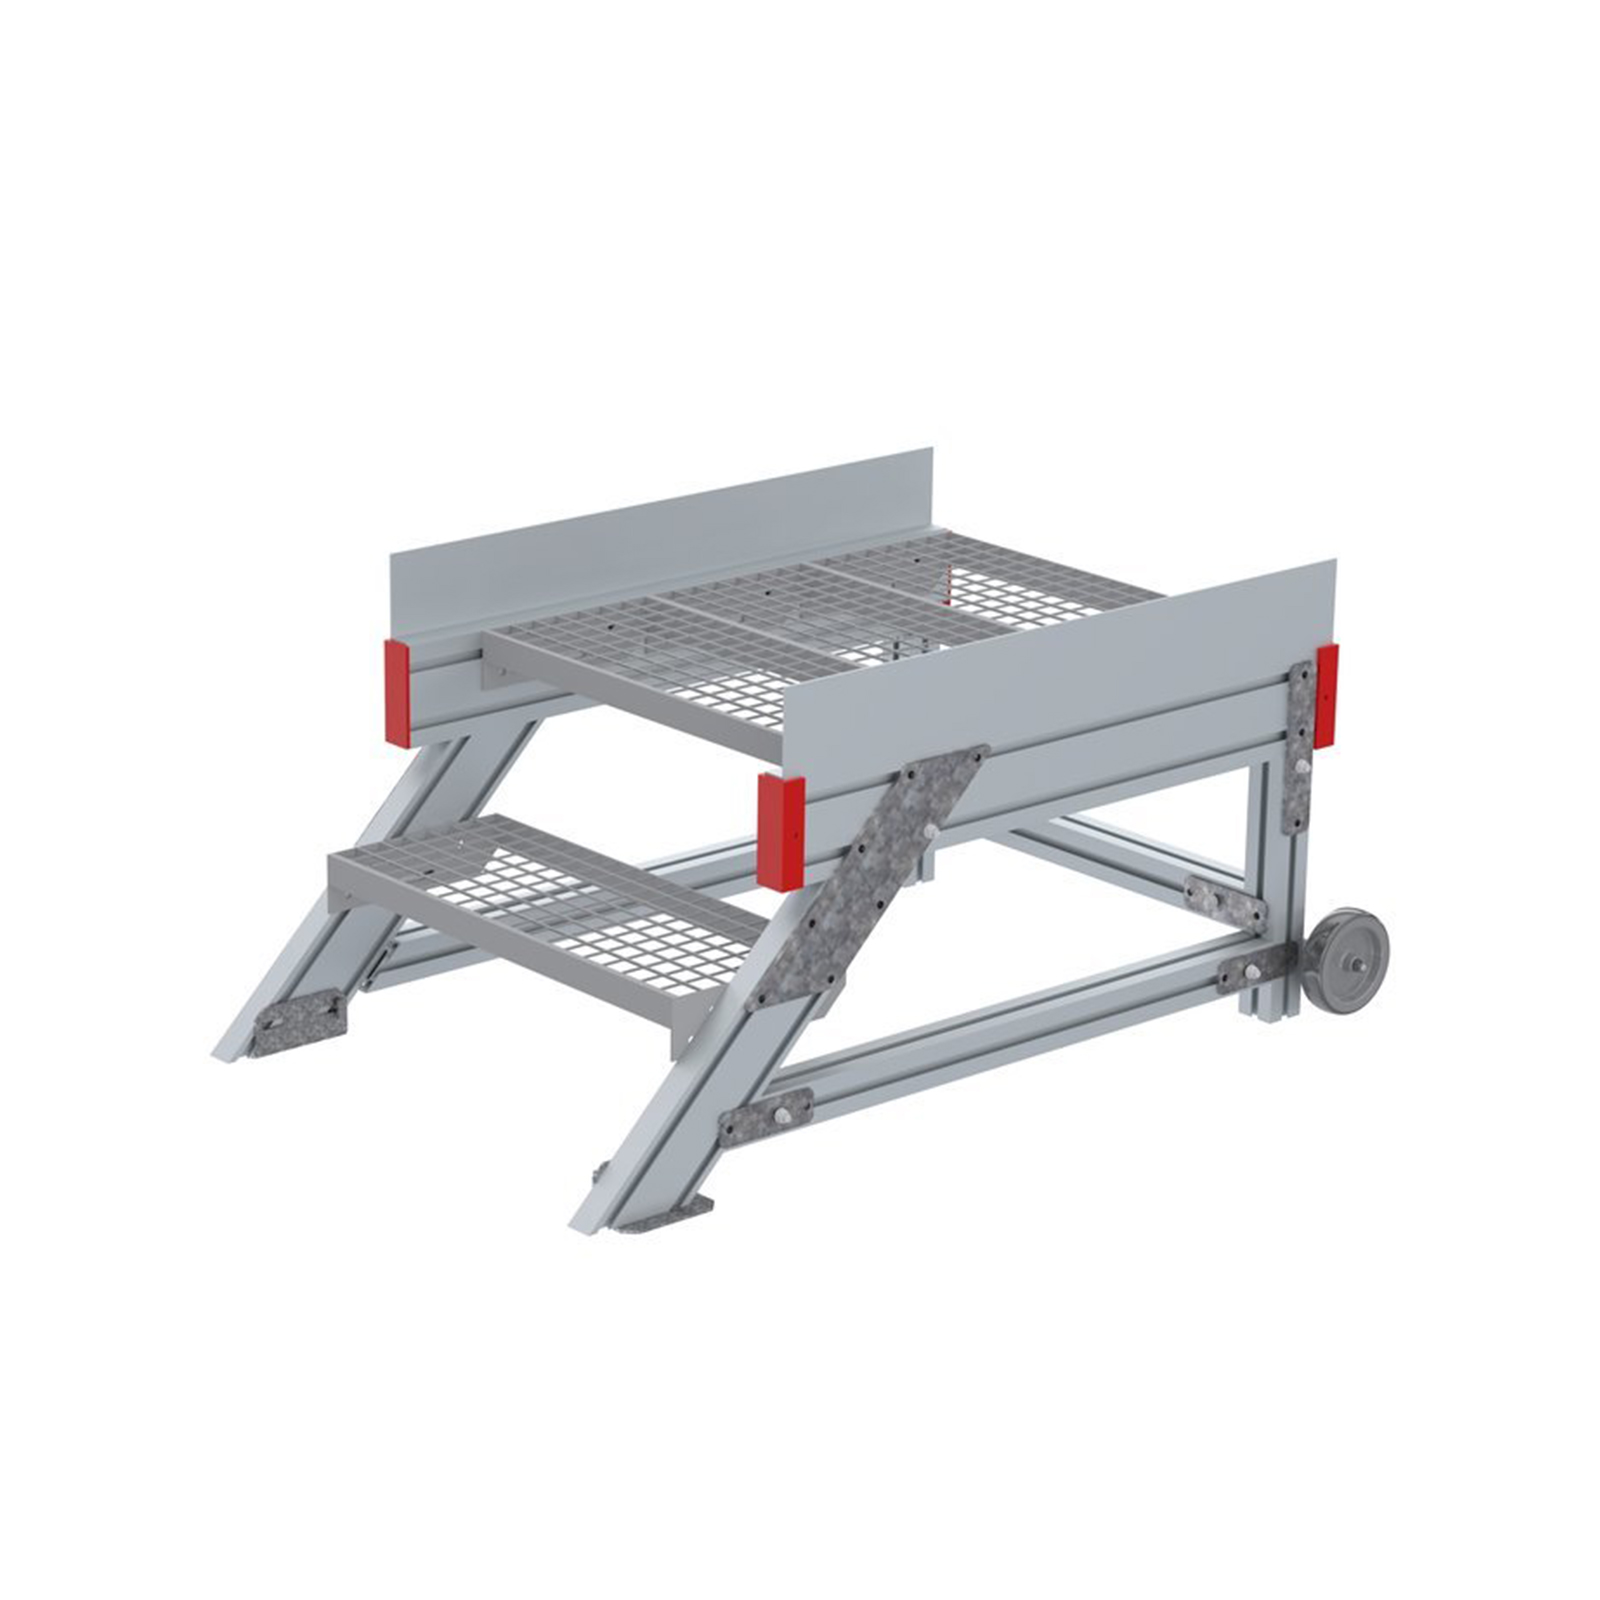
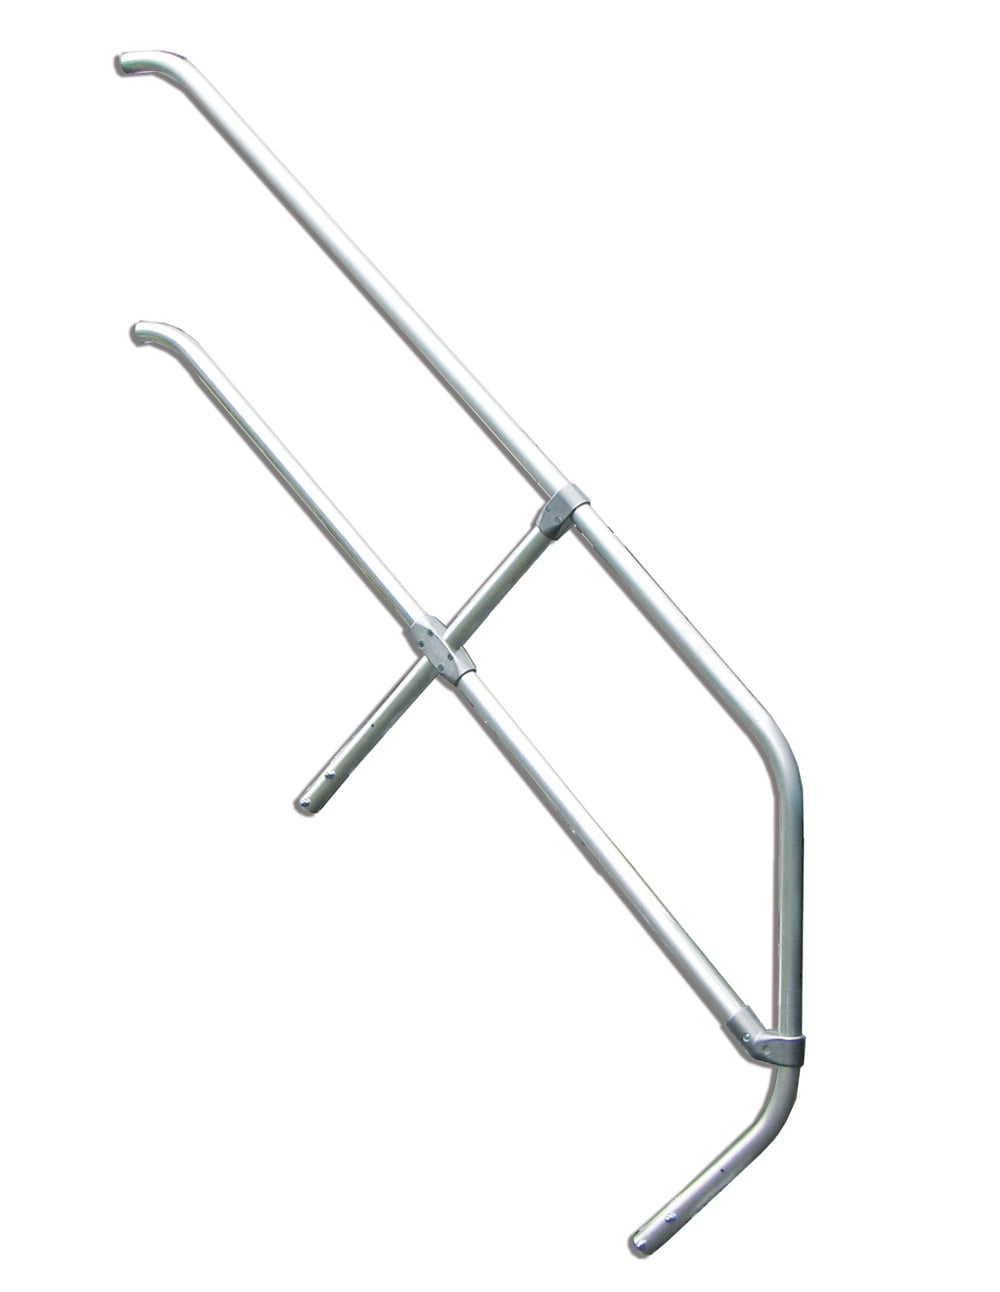
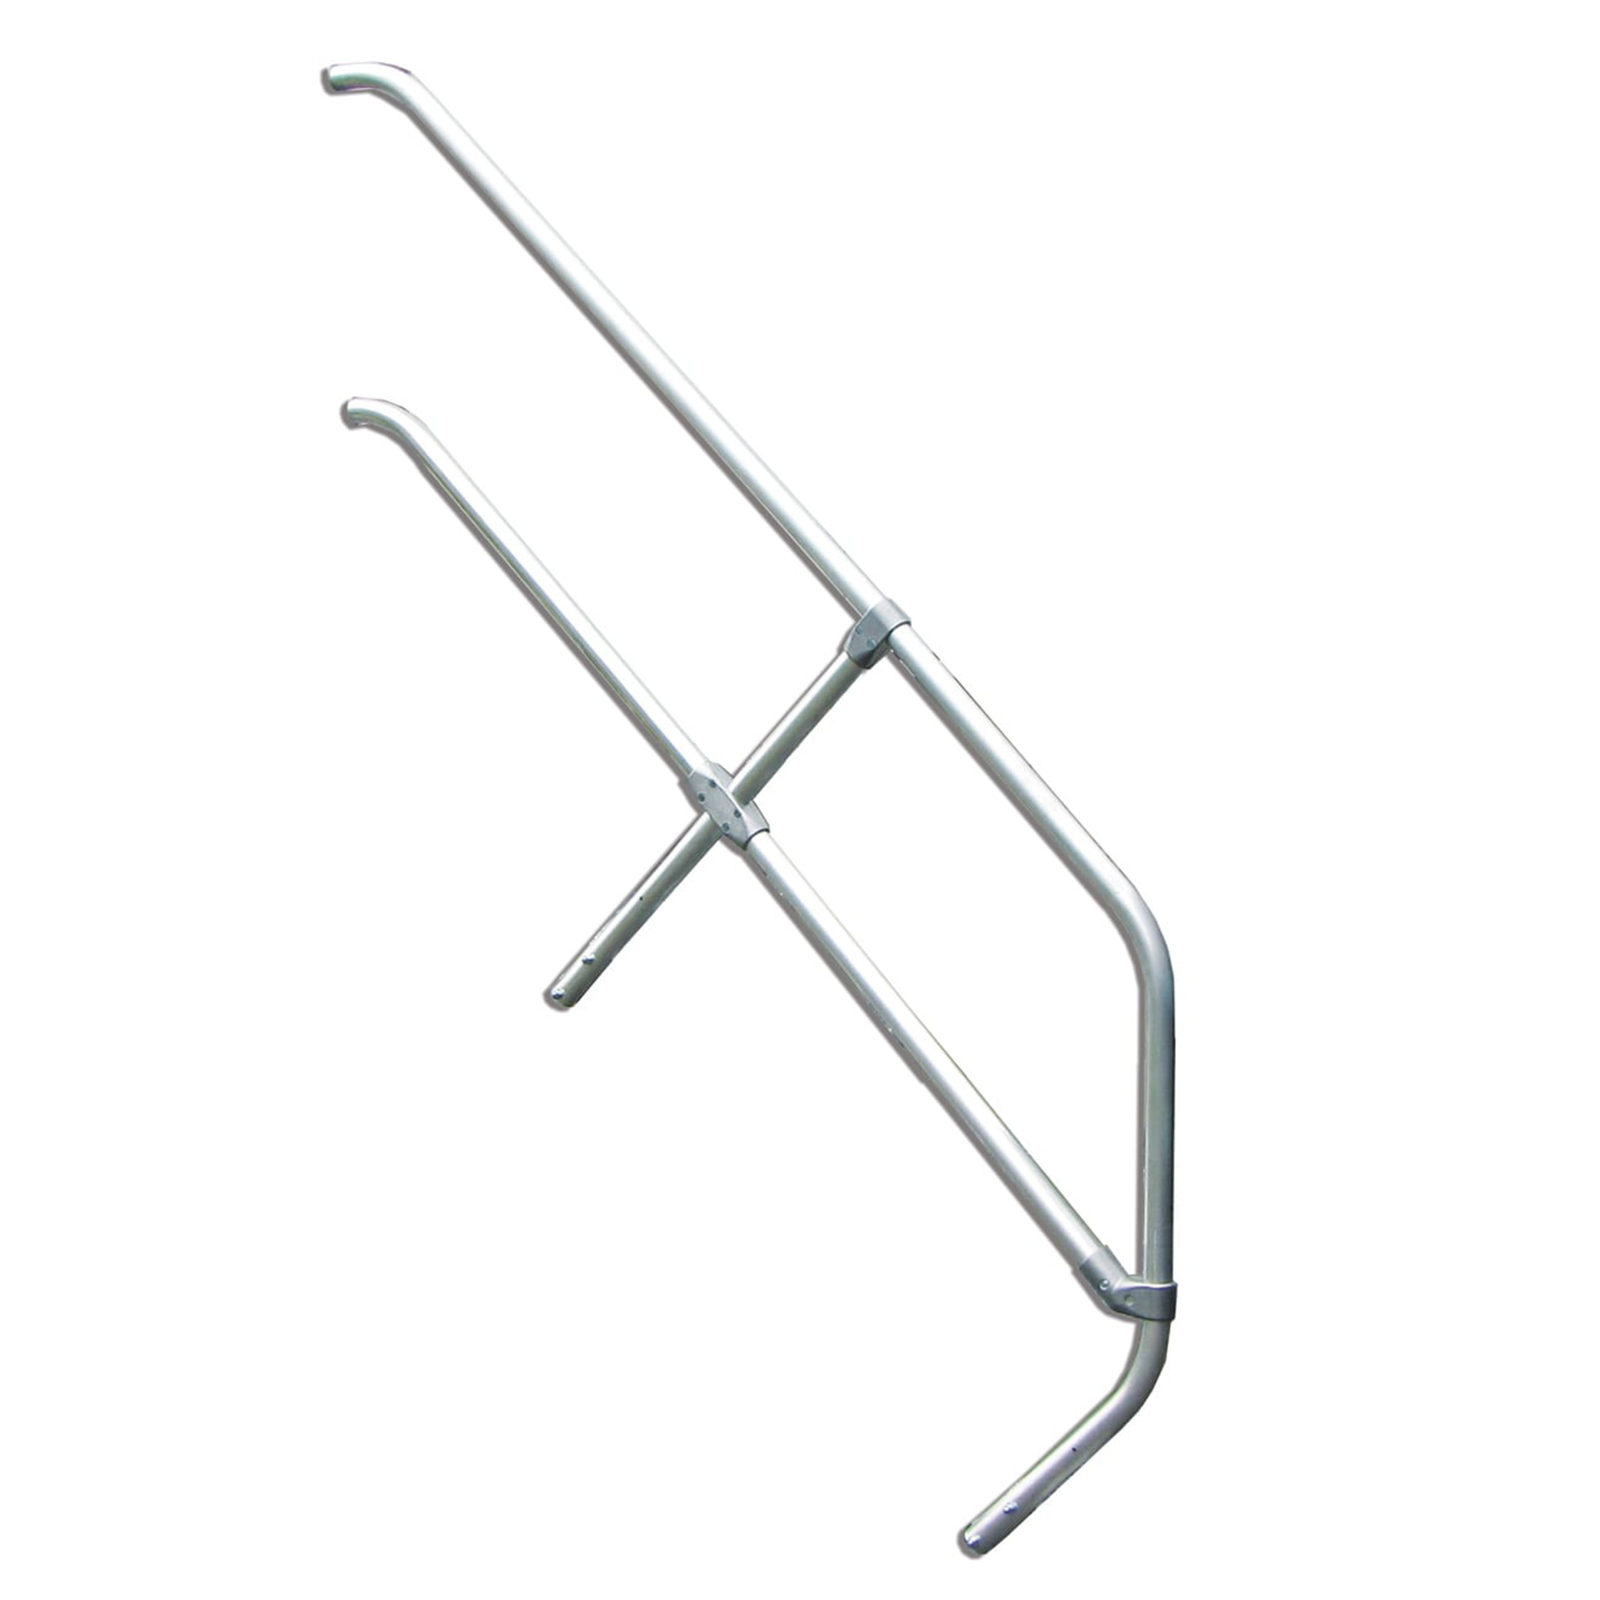
Euroline Treppengeländer für 514 Anstieg, 4 Stufen 5144904Treppen-,Podest- und Stirngeländer (Höhe 1100mm) inkl. Fuß- und Knieleiste 1 Treppengeländer Material: Aluminium Bitte bei der Bestellung im Feld "Mitteilung an uns" unbedingt vermerken Geländer: links oder rechts228,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Euroline Treppengeländer für 514 Anstieg, 5 Stufen 5144905Treppen-,Podest- und Stirngeländer (Höhe 1100mm) inkl. Fuß- und Knieleiste 1 Treppengeländer Material: Aluminium Bitte bei der Bestellung im Feld "Mitteilung an uns" unbedingt vermerken Geländer: links oder rechts228,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Was bedeutet Anstieg des Meeresspiegels?
Der Anstieg des Meeresspiegels bezieht sich auf die Zunahme der durchschnittlichen Höhe des Meereswassers weltweit. Dieser Anstieg wird hauptsächlich durch den Klimawandel verursacht, da die Erwärmung der Erdatmosphäre zu schmelzenden Gletschern und Eisschichten führt, die das Wasser im Ozean erhöhen. Dies kann zu Überschwemmungen von Küstengebieten, Erosion von Stränden und Verlust von Lebensräumen für Meereslebewesen führen. Der Anstieg des Meeresspiegels ist eine ernsthafte Bedrohung für viele Küstenregionen und erfordert Maßnahmen zur Anpassung und Reduzierung der Treibhausgasemissionen. **
-
Kann LH Anstieg ohne Eisprung?
Ja, ein LH-Anstieg kann ohne Eisprung auftreten. Dies wird als LH-Spike bezeichnet und kann durch verschiedene Faktoren verursacht werden, wie Stress, Krankheit oder hormonelle Ungleichgewichte. Ein LH-Anstieg allein bedeutet also nicht zwangsläufig, dass ein Eisprung stattgefunden hat. Um sicherzustellen, dass tatsächlich ein Eisprung stattgefunden hat, sollten auch andere Anzeichen wie die Temperaturkurve oder die Beschaffenheit des Zervixschleims überprüft werden. Es ist daher wichtig, verschiedene Anzeichen zu berücksichtigen, um den Eisprung genau zu bestimmen. Wenn Zweifel bestehen, kann auch ein Arzt oder eine Ärztin konsultiert werden, um den Zyklus genauer zu überwachen. **
-
Wann vor Eisprung LH Anstieg?
Der LH-Anstieg tritt in der Regel etwa 24-36 Stunden vor dem Eisprung auf. Dieser Anstieg des luteinisierenden Hormons ist ein wichtiger Indikator für die fruchtbaren Tage einer Frau. Durch die Verwendung von LH-Tests kann eine Frau ihren LH-Anstieg verfolgen und so ihre fruchtbarsten Tage bestimmen. Es ist wichtig, den LH-Anstieg zu erkennen, um die Chancen auf eine erfolgreiche Empfängnis zu maximieren. Daher ist es ratsam, regelmäßig LH-Tests durchzuführen, um den optimalen Zeitpunkt für den Geschlechtsverkehr zu bestimmen. **


Wann es nach LH Anstieg?
Der LH-Anstieg tritt normalerweise etwa 24 bis 36 Stunden vor dem Eisprung auf. Dieser Anstieg des luteinisierenden Hormons (LH) ist ein wichtiger Indikator für die bevorstehende Freisetzung eines Eies aus dem Eierstock. Durch die Messung des LH-Spiegels mit einem Ovulationstest kann die beste Zeit für den Geschlechtsverkehr zur Empfängnis bestimmt werden. Es ist wichtig, den LH-Anstieg zu beachten, da er auf den fruchtbarsten Zeitpunkt im Menstruationszyklus hinweist. Daher ist die genaue Bestimmung des Zeitpunkts des LH-Anstiegs entscheidend für Paare, die versuchen, schwanger zu werden. **
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Top-Angebote
Produkte zum Begriff Anstieg:
-
Euroline Treppengeländer für 514 Anstieg, 3 Stufen 5144903Treppen-,Podest- und Stirngeländer (Höhe 1100mm) inkl. Fuß- und Knieleiste 1 Treppengeländer Material: Aluminium Bitte bei der Bestellung im Feld "Mitteilung an uns" unbedingt vermerken Geländer: links oder rechts217,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Euroline 514 Anstieg 45° 600mm Stufenbreite 2 Stufen Stahl Gitterrost 5144402Aluminium-Anstieg Ab einer Steighöhe von 500mm sowie einem Luftspalt >200mm, zwischen Konstruktion und bauseitigem Objekt, ist gemäß DIN EN ISO 14122 an der entsprechenden Seite ein Geländer einzusetzen Im Lieferumfang sind keine Geländer enthalten Standard- Podestlänge (A): 720mm 2 Rollen Ø=150mm am Stützteil Podest lässt sich mit Podestverlängerung um jeweils 240mm bis max. 3120mm verlänger Lieferung in vormontierten Baugruppen Stufenbreite (B): 600 - 800 - 1000mm Stranggepresste Aluminiumprofile mit hohen Festigkeiten Gesamtbelastung 300kg (höhere Belastung auf Anfrage) Maximale Stufenbelastung 150kg Sonderabmessungen fertigen wir gerne auf Anfrage Die Fertigung erfolgt in Anlehnung an die DIN EN ISO 14122 Bitte beachten: als Zubehör erhältlich Für Podestverlängerung: bitte kaufen Sie zusätzlich Verlängerung je nach Stufenbreite E511600, E511800 oder E5111000 Bei Podestverlängerung: bitte kaufen Sie zusätzlich Geländerverlängerung E512 (bei beidseitigem Geländer doppelt kaufen) Bei abweichendem Stufenbelag: bitte kaufen Sie zusätzlich den gewünschten Belag (pro Stufe einen Belag) Treppengeländer lieferbar Bitte bei der Bestellung im Feld "Mitteilung an uns" unbedingt vermerken Die senkrechte Höhe(E) bzw. lichte Höhe (I) ist auf Wunsch zu kürzen Die Podestlänge (A) bzw. lichte Länge ist auf Wunsch zu kürzen Stufenbelag Standardmäßige Ausführung: Alu gerieft Auf Wunsch: Stahl Gitterrost, Stahl Lochblech, Alu Gitterost oder Alu Lochblech Bitte beachten Sie: Die gewünschte Stufenanzahl erfordert die gleiche Anzahl an Stufenbelag!894,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Was bedeutet Anstieg des Meeresspiegels?
Der Anstieg des Meeresspiegels bezieht sich auf die Zunahme der durchschnittlichen Höhe des Meereswassers weltweit. Dieser Anstieg wird hauptsächlich durch den Klimawandel verursacht, da die Erwärmung der Erdatmosphäre zu schmelzenden Gletschern und Eisschichten führt, die das Wasser im Ozean erhöhen. Dies kann zu Überschwemmungen von Küstengebieten, Erosion von Stränden und Verlust von Lebensräumen für Meereslebewesen führen. Der Anstieg des Meeresspiegels ist eine ernsthafte Bedrohung für viele Küstenregionen und erfordert Maßnahmen zur Anpassung und Reduzierung der Treibhausgasemissionen. **
Ähnliche Suchbegriffe für Anstieg
-
Euroline Treppengeländer für 514 Anstieg, 4 Stufen 5144904Treppen-,Podest- und Stirngeländer (Höhe 1100mm) inkl. Fuß- und Knieleiste 1 Treppengeländer Material: Aluminium Bitte bei der Bestellung im Feld "Mitteilung an uns" unbedingt vermerken Geländer: links oder rechts228,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Euroline Treppengeländer für 514 Anstieg, 5 Stufen 5144905Treppen-,Podest- und Stirngeländer (Höhe 1100mm) inkl. Fuß- und Knieleiste 1 Treppengeländer Material: Aluminium Bitte bei der Bestellung im Feld "Mitteilung an uns" unbedingt vermerken Geländer: links oder rechts228,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Euroline 514 Anstieg 45° 600mm Stufenbreite 3 Stufen Stahl Gitterrost 5144403Aluminium-Anstieg Ab einer Steighöhe von 500mm sowie einem Luftspalt >200mm, zwischen Konstruktion und bauseitigem Objekt, ist gemäß DIN EN ISO 14122 an der entsprechenden Seite ein Geländer einzusetzen Im Lieferumfang sind keine Geländer enthalten Standard- Podestlänge (A): 720mm 2 Rollen Ø=150mm am Stützteil Podest lässt sich mit Podestverlängerung um jeweils 240mm bis max. 3120mm verlänger Lieferung in vormontierten Baugruppen Stufenbreite (B): 600 - 800 - 1000mm Stranggepresste Aluminiumprofile mit hohen Festigkeiten Gesamtbelastung 300kg (höhere Belastung auf Anfrage) Maximale Stufenbelastung 150kg Sonderabmessungen fertigen wir gerne auf Anfrage Die Fertigung erfolgt in Anlehnung an die DIN EN ISO 14122 Bitte beachten: als Zubehör erhältlich Für Podestverlängerung: bitte kaufen Sie zusätzlich Verlängerung je nach Stufenbreite E511600, E511800 oder E5111000 Bei Podestverlängerung: bitte kaufen Sie zusätzlich Geländerverlängerung E512 (bei beidseitigem Geländer doppelt kaufen) Bei abweichendem Stufenbelag: bitte kaufen Sie zusätzlich den gewünschten Belag (pro Stufe einen Belag) Treppengeländer lieferbar Bitte bei der Bestellung im Feld "Mitteilung an uns" unbedingt vermerken Die senkrechte Höhe(E) bzw. lichte Höhe (I) ist auf Wunsch zu kürzen Die Podestlänge (A) bzw. lichte Länge ist auf Wunsch zu kürzen Stufenbelag Standardmäßige Ausführung: Alu gerieft Auf Wunsch: Stahl Gitterrost, Stahl Lochblech, Alu Gitterost oder Alu Lochblech Bitte beachten Sie: Die gewünschte Stufenanzahl erfordert die gleiche Anzahl an Stufenbelag!1040,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Euroline 514 Anstieg 45° 600mm Stufenbreite 4 Stufen Stahl Gitterrost 5144404Aluminium-Anstieg Ab einer Steighöhe von 500mm sowie einem Luftspalt >200mm, zwischen Konstruktion und bauseitigem Objekt, ist gemäß DIN EN ISO 14122 an der entsprechenden Seite ein Geländer einzusetzen Im Lieferumfang sind keine Geländer enthalten Standard- Podestlänge (A): 720mm 2 Rollen Ø=150mm am Stützteil Podest lässt sich mit Podestverlängerung um jeweils 240mm bis max. 3120mm verlänger Lieferung in vormontierten Baugruppen Stufenbreite (B): 600 - 800 - 1000mm Stranggepresste Aluminiumprofile mit hohen Festigkeiten Gesamtbelastung 300kg (höhere Belastung auf Anfrage) Maximale Stufenbelastung 150kg Sonderabmessungen fertigen wir gerne auf Anfrage Die Fertigung erfolgt in Anlehnung an die DIN EN ISO 14122 Bitte beachten: als Zubehör erhältlich Für Podestverlängerung: bitte kaufen Sie zusätzlich Verlängerung je nach Stufenbreite E511600, E511800 oder E5111000 Bei Podestverlängerung: bitte kaufen Sie zusätzlich Geländerverlängerung E512 (bei beidseitigem Geländer doppelt kaufen) Bei abweichendem Stufenbelag: bitte kaufen Sie zusätzlich den gewünschten Belag (pro Stufe einen Belag) Treppengeländer lieferbar Bitte bei der Bestellung im Feld "Mitteilung an uns" unbedingt vermerken Die senkrechte Höhe(E) bzw. lichte Höhe (I) ist auf Wunsch zu kürzen Die Podestlänge (A) bzw. lichte Länge ist auf Wunsch zu kürzen Stufenbelag Standardmäßige Ausführung: Alu gerieft Auf Wunsch: Stahl Gitterrost, Stahl Lochblech, Alu Gitterost oder Alu Lochblech Bitte beachten Sie: Die gewünschte Stufenanzahl erfordert die gleiche Anzahl an Stufenbelag!1175,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann LH Anstieg ohne Eisprung?
Ja, ein LH-Anstieg kann ohne Eisprung auftreten. Dies wird als LH-Spike bezeichnet und kann durch verschiedene Faktoren verursacht werden, wie Stress, Krankheit oder hormonelle Ungleichgewichte. Ein LH-Anstieg allein bedeutet also nicht zwangsläufig, dass ein Eisprung stattgefunden hat. Um sicherzustellen, dass tatsächlich ein Eisprung stattgefunden hat, sollten auch andere Anzeichen wie die Temperaturkurve oder die Beschaffenheit des Zervixschleims überprüft werden. Es ist daher wichtig, verschiedene Anzeichen zu berücksichtigen, um den Eisprung genau zu bestimmen. Wenn Zweifel bestehen, kann auch ein Arzt oder eine Ärztin konsultiert werden, um den Zyklus genauer zu überwachen. **
-
Wann vor Eisprung LH Anstieg?
Der LH-Anstieg tritt in der Regel etwa 24-36 Stunden vor dem Eisprung auf. Dieser Anstieg des luteinisierenden Hormons ist ein wichtiger Indikator für die fruchtbaren Tage einer Frau. Durch die Verwendung von LH-Tests kann eine Frau ihren LH-Anstieg verfolgen und so ihre fruchtbarsten Tage bestimmen. Es ist wichtig, den LH-Anstieg zu erkennen, um die Chancen auf eine erfolgreiche Empfängnis zu maximieren. Daher ist es ratsam, regelmäßig LH-Tests durchzuführen, um den optimalen Zeitpunkt für den Geschlechtsverkehr zu bestimmen. **
-
Wann es nach LH Anstieg?
Der LH-Anstieg tritt normalerweise etwa 24 bis 36 Stunden vor dem Eisprung auf. Dieser Anstieg des luteinisierenden Hormons (LH) ist ein wichtiger Indikator für die bevorstehende Freisetzung eines Eies aus dem Eierstock. Durch die Messung des LH-Spiegels mit einem Ovulationstest kann die beste Zeit für den Geschlechtsverkehr zur Empfängnis bestimmt werden. Es ist wichtig, den LH-Anstieg zu beachten, da er auf den fruchtbarsten Zeitpunkt im Menstruationszyklus hinweist. Daher ist die genaue Bestimmung des Zeitpunkts des LH-Anstiegs entscheidend für Paare, die versuchen, schwanger zu werden. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.