Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **

Ähnliche Suchbegriffe für Öffentlichen
Top-Angebote
Produkte zum Begriff Öffentlichen:
-
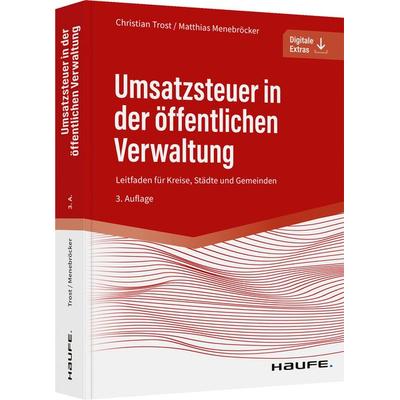
Trost, Christian: Umsatzsteuer in der öffentlichen VerwaltungUmsatzsteuer in der öffentlichen Verwaltung , Leitfaden für Kreise, Städte und Gemeinden , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage 2022, Erscheinungsjahr: 20221024, Produktform: Leinen, Titel der Reihe: Haufe Fachbuch##, Autoren: Trost, Christian~Menebröcker, Matthias, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 667, Keyword: Administration; Besteuerung; Betriebsprüfungen; Kommunen; Mehrwertsteuer; Organisation; Organschaft; Rechnung; Recht; Sonderausgaben; Steuerarten; Steuerklassen; Steuern; Steuerpflicht; Städte; Umsatzsteuer; Umsatzsteuerpflichten; Unternehmer; Verdeckte; Vergaberecht; Verwaltung; Verwaltungsakt; Verwaltungsrecht; Vorsteuer; Vorsteuerabzug; Zuwendungen; §2bUStG; öffentliche Hand, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Umsatzsteuerrecht - UStG, Fachkategorie: Öffentliches Recht~Öffentlicher Dienst und öffentlicher Sektor, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware, Länge: 242, Breite: 179, Höhe: 45, Gewicht: 1234, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2710458, Vorgänger EAN: 9783648129852 9783648099131, eBook EAN: 9783648165249, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beamte als Aufsichtsratsmitglieder der öffentlichen Hand in der Aktiengesellschaft: weisungsgebundene Werkzeuge des öffentlichen Gesellschafters?,Beamte Als Aufsichtsratsmitglieder Der Öffentlichen Hand In Der Aktiengesellschaft: Weisungsgebundene Werkzeuge Des Öffentlichen Gesellschafters?, Taschenbuch Von Thomas Maier, Utzverlag Gmbh, 978-3-8316-8404-5, Seitenanzahl: 24451,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Federwippe / Federtier Pony für öffentlichen Bereichaus massivem Kunststoff HDPE Materialdicke 19 mm vandalismussicher verstärkte Kunststoffhandgriffe und Fußstützen mit Antirutsch-Profil verzinkte Stahlverankerung, vorzugsweise in Beton zu setzen Maße: Tier: ca. L 770 x H 550 mm Feder: ca. B 170 x H 400 mm Federstärke: Ø 18 mm / Selbstmontage Lieferung erfolgt in Einzelteilen geeignet für den öffentlichen Bereich Spielplatz Schulhof Kindergarten Vereinsanlagen, etc. Jeu à ressort en PEHD Essencials Poney425,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **

Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
Top-Angebote
Produkte zum Begriff Öffentlichen:
-
Umsatzsteuer in der öffentlichen Verwaltung, Fachbücher von Christian Trost, Matthias MenebröckerDer § 2b UStG bedeutet eine der grössten Änderungen in der Umsatzbesteuerung der juristischen Personen des öffentlichen Rechts jemals. Dieses Buch setzt sich mit den Herausforderungen dieser Gesetzesänderung auseinander, die insbesondere auf Kreise, Städte und Gemeinden ab dem 01.01.2023 zukommen. Aber auch für Mitarbeiterinnen oder Mitarbeiter anderer öffentlicher Verwaltungen ist das Buch ein zuverlässiger Begleiter, mit dem Sie die vielen Praxisherausforderungen ab dem 01.01.2023 bewältigen und sich vor Gericht durch seine Zitierfähigkeit behaupten können. Inhalte: - Grundlagen des Umsatzsteuerrechts und der Besteuerung der öffentlichen Hand - Unternehmereigenschaft nach § 2 Abs. 3 UStG a. F. und § 2b UStG ab dem 01.01.2023 - Vorsteuerabzug der juristischen Personen des öffentlichen Rechts - Umfangreiche Fallsammlung der wichtigsten Praxisfälle Neu in der 3. Auflage: Ausführungen zur umsatzsteuerlichen Organschaft, zur Friedhofsverwaltung und zu Kurbetrieben, die aktuelle Rechtsprechung, Einarbeitung der aktuellen Verwaltungsauffassung und Literaturmeinungen. Digitale Extras: - Anweisungen der Finanzverwaltung - Gesetze - Prüfschemata - Übersichten.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer in der öffentlichen Verwaltung, Gebundene Ausgabe von Christian Trost,Matthias Menebröcker, Haufe-Lexware, 978-3-648-16525-6Umsatzsteuer In Der Öffentlichen Verwaltung, Gebundene Ausgabe Von Christian Trost,matthias Menebröcker, Haufe-lexware, 978-3-648-16525-6, Seitenanzahl: 57289,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trost, Christian: Umsatzsteuer in der öffentlichen VerwaltungUmsatzsteuer in der öffentlichen Verwaltung , Leitfaden für Kreise, Städte und Gemeinden , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage 2022, Erscheinungsjahr: 20221024, Produktform: Leinen, Titel der Reihe: Haufe Fachbuch##, Autoren: Trost, Christian~Menebröcker, Matthias, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 667, Keyword: Administration; Besteuerung; Betriebsprüfungen; Kommunen; Mehrwertsteuer; Organisation; Organschaft; Rechnung; Recht; Sonderausgaben; Steuerarten; Steuerklassen; Steuern; Steuerpflicht; Städte; Umsatzsteuer; Umsatzsteuerpflichten; Unternehmer; Verdeckte; Vergaberecht; Verwaltung; Verwaltungsakt; Verwaltungsrecht; Vorsteuer; Vorsteuerabzug; Zuwendungen; §2bUStG; öffentliche Hand, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Umsatzsteuerrecht - UStG, Fachkategorie: Öffentliches Recht~Öffentlicher Dienst und öffentlicher Sektor, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware, Länge: 242, Breite: 179, Höhe: 45, Gewicht: 1234, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2710458, Vorgänger EAN: 9783648129852 9783648099131, eBook EAN: 9783648165249, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für Öffentlichen
-
Beamte als Aufsichtsratsmitglieder der öffentlichen Hand in der Aktiengesellschaft: weisungsgebundene Werkzeuge des öffentlichen Gesellschafters?,Beamte Als Aufsichtsratsmitglieder Der Öffentlichen Hand In Der Aktiengesellschaft: Weisungsgebundene Werkzeuge Des Öffentlichen Gesellschafters?, Taschenbuch Von Thomas Maier, Utzverlag Gmbh, 978-3-8316-8404-5, Seitenanzahl: 24451,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Federwippe / Federtier Pony für öffentlichen Bereichaus massivem Kunststoff HDPE Materialdicke 19 mm vandalismussicher verstärkte Kunststoffhandgriffe und Fußstützen mit Antirutsch-Profil verzinkte Stahlverankerung, vorzugsweise in Beton zu setzen Maße: Tier: ca. L 770 x H 550 mm Feder: ca. B 170 x H 400 mm Federstärke: Ø 18 mm / Selbstmontage Lieferung erfolgt in Einzelteilen geeignet für den öffentlichen Bereich Spielplatz Schulhof Kindergarten Vereinsanlagen, etc. Jeu à ressort en PEHD Essencials Poney425,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Controlling in öffentlichen Verwaltungen - Anwendbarkeit von Controllinginstrumenten in öffentlichen Verwaltungen vor dem Hintergrund des NKF inControlling In Öffentlichen Verwaltungen - Anwendbarkeit Von Controllinginstrumenten In Öffentlichen Verwaltungen Vor Dem Hintergrund Des Nkf In Nordrhein Westfalen, Taschenbuch Von Robert Kosubek, Grin, 978-3-640-18322-7, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Überlegungen zur öffentlichen Wahrnehmung im rumänischen öffentlichen Diskurs, Taschenbuch von Radu Silaghi-Dumitrescu, Verlag Unser Wissen,Überlegungen Zur Öffentlichen Wahrnehmung Im Rumänischen Öffentlichen Diskurs, Taschenbuch Von Radu Silaghi-dumitrescu, Verlag Unser Wissen, 978-620-6-37781-8, Seitenanzahl: 6835,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.