Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **

Ähnliche Suchbegriffe für Optisch
Top-Angebote
Produkte zum Begriff Optisch:
-
NEOL SMOKEDET - Rauchmelder, optischOptischer Rauchmelder Ein optischer Rauchmelder mit integriertem Temperatursensor. Dieser EN14604 zertifizierte Sensor kann direkt an einen der vier Eingänge auf der Rückseite eines VizioGuard-Systems (optional über das digitale Eingangsmodul an einen ePowerSwitch Master) angeschlossen werden. Diverse Alarmeinstellungen Integrierter Temperatursensor potentialfreier Ausgang Sabotage-Ausgang (TMP) Sofort anschließbar Der optische Rauchmelder mit integriertem Alarmsignal wird optional mit einem digitalen Eingangsmodul geliefert. Auf diese Weise ist ein schneller und einfacher Anschluss an einen ePowerSwitch Master möglich. An das VizioGuard-System kann der Rauchmelder direkt angeschlossen werden. Zur optimalen Absicherung der Räume ist eine Platzierung an den sensiblen Orten ausreichend. Der Rauchmelder kann mehrfach in Reihe geschaltet werden. Optische Raucherkennung Der optische Rauchsensor erkennt die Rauchentwicklung in einem Umkreis von ca. 7 Metern unter dem Melder. Der integrierte Temperatursensor verfügt über einen Radius von 5 Metern. Vorteile Erfordert keine getrennte Stromzufuhr. 2,9 m Anschlusskabel inbegriffen. Schnelle und einfache Installierung. Optische Erkennung, Lichtstreuung. Empfindlichkeit ders Sensors : m = 0,11 0 0?13 dB/m konform nach Norm EN 14 604 Hitzeerkennung : Klasse A2 Erkennung konform nach Norm EN 54-5 Temperatur Feueralarm : + 60°C bis + 70°C Lautstärke Sirene : 85 dB / 3 m Konformität EN 14 604 A2 EN 54-5 EN 50130-4 EN 55022109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech RPM250W Drehzahlmesser optischDas RPM250W ist ein kompaktes Lasertachometer mit Bluetooth®-Konnektivität, das es Fachleuten aus dem Bau- und Wartungsbereich ermöglicht, die Drehzahldaten von rotierenden Objekten mit der kostenlosen ExView-App direkt von einem Mobilgerät aus anzuzeigen und zu teilen. Mit der Möglichkeit, Daten zu erfassen, Trends anzuzeigen, visuelle und akustische Alarme einzustellen und Berichte zu versenden, können Benutzer tiefere Einblicke in den Zustand der Ausrüstung gewinnen.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767639 Spannungsprüfer OptischResistiver, zweischenkeliger Gleichspannungsprüfer PHE/G für Schaltanlagen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 750 V DC. Auch bei Niederschlägen verwendbar.2815,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
Top-Angebote
Produkte zum Begriff Optisch:
-
Sommer Sicherheitskontaktleiste optischSommer Sicherheitskontaktleiste optisch ohne Dichtlippe Der hier angegebene Preis bezieht sich auf 1 Meter Länge. Wenn Sie zum Beispiel 2 Meter dieser Sicherheitskontaktleiste bestellen möchten, erhöhen Sie bitte die Artikelanzahl auf 2. Die Sicherheitskontaktleiste wird auf Ihr Maß angefertigt. Preis pro Meter. Bei dieser Sicherheitskontaktleiste handelt es sich um eine Sonderanfertigung, deshalb ist sie vom Umtausch ausgeschlossen.13,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
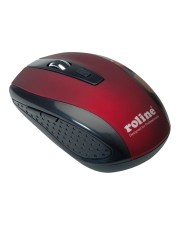
ROLINE Maus optisch USB kb-los rot/schw Kabellos Optisch (18.01.1087)Produktbeschreibung: ROLINE - Maus - 2,4 GHz - Schwarz, Rot, Gerätetyp: Maus, Anschlusstechnik: Kabellos - 2,4 GHz, Farbe: Schwarz, Rot, Ausrichtung: Rechts- und linkshändig, Abmessungen (Breite x Tiefe x Höhe): 6,5 cm x 9,5 cm x 3,6 cm, Gewicht: 74.9 g, Kabelloser Empfänger: Kabelloser Empfänger (USB), Movement Detection Technologie: Optisch, Anzahl Tasten: 5, Bewegungsauflösung: 1600 dpi, Leistung: 800/1200/1600 dpi Sensitivity-Switching in Echtzeit, Leistungsmerkmale: Scrolling - Rad, Batterie: Typ AAA18,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NEOL SMOKEDET - Rauchmelder, optischOptischer Rauchmelder Ein optischer Rauchmelder mit integriertem Temperatursensor. Dieser EN14604 zertifizierte Sensor kann direkt an einen der vier Eingänge auf der Rückseite eines VizioGuard-Systems (optional über das digitale Eingangsmodul an einen ePowerSwitch Master) angeschlossen werden. Diverse Alarmeinstellungen Integrierter Temperatursensor potentialfreier Ausgang Sabotage-Ausgang (TMP) Sofort anschließbar Der optische Rauchmelder mit integriertem Alarmsignal wird optional mit einem digitalen Eingangsmodul geliefert. Auf diese Weise ist ein schneller und einfacher Anschluss an einen ePowerSwitch Master möglich. An das VizioGuard-System kann der Rauchmelder direkt angeschlossen werden. Zur optimalen Absicherung der Räume ist eine Platzierung an den sensiblen Orten ausreichend. Der Rauchmelder kann mehrfach in Reihe geschaltet werden. Optische Raucherkennung Der optische Rauchsensor erkennt die Rauchentwicklung in einem Umkreis von ca. 7 Metern unter dem Melder. Der integrierte Temperatursensor verfügt über einen Radius von 5 Metern. Vorteile Erfordert keine getrennte Stromzufuhr. 2,9 m Anschlusskabel inbegriffen. Schnelle und einfache Installierung. Optische Erkennung, Lichtstreuung. Empfindlichkeit ders Sensors : m = 0,11 0 0?13 dB/m konform nach Norm EN 14 604 Hitzeerkennung : Klasse A2 Erkennung konform nach Norm EN 54-5 Temperatur Feueralarm : + 60°C bis + 70°C Lautstärke Sirene : 85 dB / 3 m Konformität EN 14 604 A2 EN 54-5 EN 50130-4 EN 55022109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für Optisch
-
Extech RPM250W Drehzahlmesser optischDas RPM250W ist ein kompaktes Lasertachometer mit Bluetooth®-Konnektivität, das es Fachleuten aus dem Bau- und Wartungsbereich ermöglicht, die Drehzahldaten von rotierenden Objekten mit der kostenlosen ExView-App direkt von einem Mobilgerät aus anzuzeigen und zu teilen. Mit der Möglichkeit, Daten zu erfassen, Trends anzuzeigen, visuelle und akustische Alarme einzustellen und Berichte zu versenden, können Benutzer tiefere Einblicke in den Zustand der Ausrüstung gewinnen.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767639 Spannungsprüfer OptischResistiver, zweischenkeliger Gleichspannungsprüfer PHE/G für Schaltanlagen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 750 V DC. Auch bei Niederschlägen verwendbar.2815,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767637 Spannungsprüfer OptischResistiver, zweischenkeliger Gleichspannungsprüfer PHE/G für Schaltanlagen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61241-2) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 1,5 kV DC. Auch bei Niederschlägen verwendbar.2869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767636 Spannungsprüfer OptischResistiver, einschenkeliger Gleichspannungsprüfer PHE/G für Schaltanlagen, Ausführung Pluspol auf Prüfkopf, als zusammengehörige Bauart in Anlehnung an DIN VDE 0682-411 (EN/IEC 61243-1) zum Feststellen der Spannungsfreiheit durch Antasten an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen bis 3,8 kV DC. Erdseitige Klemme mit Drehgriff. Auch bei Niederschlägen verwendbar.2615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.