Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
Ähnliche Suchbegriffe für Leistungspflicht
Top-Angebote
Produkte zum Begriff Leistungspflicht:
-
Der Grundsatz der persönlichen ärztlichen Leistungspflicht, Taschenbuch von Wolfgang Gitter,Gabriele Köhler, Springer Berlin, 978-3-540-50752-9Der Grundsatz Der Persönlichen Ärztlichen Leistungspflicht, Taschenbuch Von Wolfgang Gitter,gabriele Köhler, Springer Berlin, 978-3-540-50752-9, Seitenanzahl: 11654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ettl, Robin: Naturkatastrophen und die Grenzen der Leistungspflicht des VersicherersNaturkatastrophen und die Grenzen der Leistungspflicht des Versicherers , Immense Schäden durch Naturkatastrophen bestimmen stetig die Schlagzeilen dieser Zeit. Die Veränderungen infolge des Klimawandels zwingen zu gesellschaftlicher Anpassung. Immer wieder wird dabei auch der Blick auf die Versicherungswirtschaft gerichtet. Bürger und Unternehmen sollen durch private Vorsorge zur gesellschaftlichen Katastrophenresilienz beitragen. Doch wie weit reicht der gegenwärtige Schutz in Deutschland verbreiteter Schadensversicherungen - insbesondere der Wohngebäude-, Hausrat und Kfz-Versicherung - gegen Naturkatastrophen? Um dieser Frage nachzugehen, werden die Instrumente zur Begrenzung der Leistungspflicht des Versicherers wie die positive Risikoabgrenzung, Risikoausschlüsse und Regelungen zur Gefahrerhöhung grundlagenorientiert aber speziell mit Blick auf Katastrophen beleuchtet. Den Kern bildet sodann die eingehende Untersuchung der gegenwärtigen Reichweite des Versicherungsschutzes gegen Naturkatastrophen verursacht durch Erdbeben, Wind, Hagel, Sturmflut, Extremniederschlag sowie Hitze und Trockenheit. Dabei steht im Zentrum vieler vertragsrechtlicher Fragen die Auslegung aus Sicht der Rechtsfigur des durchschnittlichen Versicherungsnehmers. Als problematisch sticht immer wieder die Abgrenzung der von Risikobeschreibungen erfassten Kausalverläufe hervor. Für diese Abgrenzung wird in Anlehnung an die Sturmflutentscheidung des BGH aus dem Februar 2020 eine neue Methodik vorgeschlagen, die im Einklang mit den Grundsätzen zur Auslegung Allgemeiner Versicherungsbedingungen steht. Ziel ist es, sowohl einen versicherungswissenschaftlichen Beitrag zur interdisziplinären Katastrophenforschung zu leisten als auch im Versicherungsvertragsrecht bestehende Annahmen im Bereich der Elementargefahren zu überprüfen und für die Zukunft gewappnete vertragsrechtliche Lösungen zu erforschen. Zielgruppe des Werkes sind Wissenschaftler und Praktiker des Versicherungsrechts sowie Forscher und Interessierte im Bereich der Katastrophenprävention und Katastrophenabwehr. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250418, Titel der Reihe: Frankfurter Reihe (VVW-Verlag)#45#, Autoren: Ettl, Robin, Redaktion: Wandt, Manfred, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 488, Keyword: Elementarschadenversicherung; Frankfurter Reihe; Kausalität; Klimawandel; Naturkatastrophen; Risikoausschluss; Sachversicherung; Sturmflut; VVW; Verlag Versicherungswirtschaft; Versicherung; Versicherungsvertragsrecht; Überschwemmung, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 700, Produktform: Kartoniert,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Naturkatastrophen und die Grenzen der Leistungspflicht des Versicherers, Taschenbuch von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6Naturkatastrophen Und Die Grenzen Der Leistungspflicht Des Versicherers, Taschenbuch Von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6, Seitenanzahl: 49659,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **

Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
Top-Angebote
Produkte zum Begriff Leistungspflicht:
-
GPK-Entscheide 2010-2015: Leistungspflicht in der Mund-, Kiefer- und Gesichtschirurgie, Taschenbuch von Florian Thieringer,Marc Baltensperger,NicolasGpk-entscheide 2010-2015: Leistungspflicht In Der Mund-, Kiefer- Und Gesichtschirurgie, Taschenbuch Von Florian Thieringer,marc Baltensperger,nicolas Hardt,claude Jaquiéry,alfred Künzler, Bod – Books On Demand, 978-3-7431-1941-3, Seitenanzahl: 24046,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Wegfall der Leistungspflicht bei Arbeitsverhinderungen aus persönlichen Gründen gem. § 616 BGB, Gebundene Ausgabe von Sebastian Krumnack, GeorgDer Wegfall Der Leistungspflicht Bei Arbeitsverhinderungen Aus Persönlichen Gründen Gem. § 616 Bgb, Gebundene Ausgabe Von Sebastian Krumnack, Georg Olms Verlag, 978-3-487-16254-6, Seitenanzahl: 27849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Grundsatz der persönlichen ärztlichen Leistungspflicht, Taschenbuch von Wolfgang Gitter,Gabriele Köhler, Springer Berlin, 978-3-540-50752-9Der Grundsatz Der Persönlichen Ärztlichen Leistungspflicht, Taschenbuch Von Wolfgang Gitter,gabriele Köhler, Springer Berlin, 978-3-540-50752-9, Seitenanzahl: 11654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ettl, Robin: Naturkatastrophen und die Grenzen der Leistungspflicht des VersicherersNaturkatastrophen und die Grenzen der Leistungspflicht des Versicherers , Immense Schäden durch Naturkatastrophen bestimmen stetig die Schlagzeilen dieser Zeit. Die Veränderungen infolge des Klimawandels zwingen zu gesellschaftlicher Anpassung. Immer wieder wird dabei auch der Blick auf die Versicherungswirtschaft gerichtet. Bürger und Unternehmen sollen durch private Vorsorge zur gesellschaftlichen Katastrophenresilienz beitragen. Doch wie weit reicht der gegenwärtige Schutz in Deutschland verbreiteter Schadensversicherungen - insbesondere der Wohngebäude-, Hausrat und Kfz-Versicherung - gegen Naturkatastrophen? Um dieser Frage nachzugehen, werden die Instrumente zur Begrenzung der Leistungspflicht des Versicherers wie die positive Risikoabgrenzung, Risikoausschlüsse und Regelungen zur Gefahrerhöhung grundlagenorientiert aber speziell mit Blick auf Katastrophen beleuchtet. Den Kern bildet sodann die eingehende Untersuchung der gegenwärtigen Reichweite des Versicherungsschutzes gegen Naturkatastrophen verursacht durch Erdbeben, Wind, Hagel, Sturmflut, Extremniederschlag sowie Hitze und Trockenheit. Dabei steht im Zentrum vieler vertragsrechtlicher Fragen die Auslegung aus Sicht der Rechtsfigur des durchschnittlichen Versicherungsnehmers. Als problematisch sticht immer wieder die Abgrenzung der von Risikobeschreibungen erfassten Kausalverläufe hervor. Für diese Abgrenzung wird in Anlehnung an die Sturmflutentscheidung des BGH aus dem Februar 2020 eine neue Methodik vorgeschlagen, die im Einklang mit den Grundsätzen zur Auslegung Allgemeiner Versicherungsbedingungen steht. Ziel ist es, sowohl einen versicherungswissenschaftlichen Beitrag zur interdisziplinären Katastrophenforschung zu leisten als auch im Versicherungsvertragsrecht bestehende Annahmen im Bereich der Elementargefahren zu überprüfen und für die Zukunft gewappnete vertragsrechtliche Lösungen zu erforschen. Zielgruppe des Werkes sind Wissenschaftler und Praktiker des Versicherungsrechts sowie Forscher und Interessierte im Bereich der Katastrophenprävention und Katastrophenabwehr. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250418, Titel der Reihe: Frankfurter Reihe (VVW-Verlag)#45#, Autoren: Ettl, Robin, Redaktion: Wandt, Manfred, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 488, Keyword: Elementarschadenversicherung; Frankfurter Reihe; Kausalität; Klimawandel; Naturkatastrophen; Risikoausschluss; Sachversicherung; Sturmflut; VVW; Verlag Versicherungswirtschaft; Versicherung; Versicherungsvertragsrecht; Überschwemmung, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 700, Produktform: Kartoniert,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für Leistungspflicht
-
Naturkatastrophen und die Grenzen der Leistungspflicht des Versicherers, Taschenbuch von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6Naturkatastrophen Und Die Grenzen Der Leistungspflicht Des Versicherers, Taschenbuch Von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6, Seitenanzahl: 49659,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divergenz und Konvergenz von Umsatzsteuer und Einkommensteuer, Gebundene Ausgabe von Jochen Lutz Tillmanns, Peter Lang GmbH, Internationaler VerlagDivergenz Und Konvergenz Von Umsatzsteuer Und Einkommensteuer, Gebundene Ausgabe Von Jochen Lutz Tillmanns, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66253-3, Seitenanzahl: 398101,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
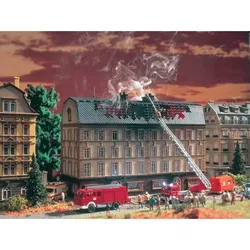
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.79,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.38,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.