Domain steuerrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerrechnung.de um.
Sind Sie am Kauf der Domain
steuerrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechnung.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **


Ähnliche Suchbegriffe für Anti-allergic
Top-Angebote
Produkte zum Begriff Anti-allergic:
-
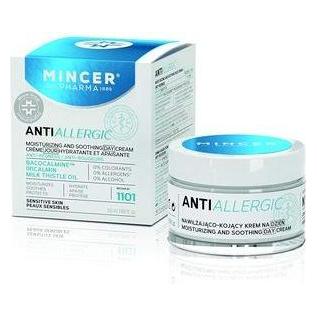
Kenwood Pharma Anti Allergic Moisturizing and soothing day cream for sensitive skin, 50ml (50 ml, Tagescreme) (21054673)Kenwood Pharma Anti Allergic Moisturizing and soothing day cream for sensitive skin, 50ml (50 ml, Tagescreme) (21054673)17,57 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Anti-Claim-ManagementAnti-Claim-Management , Zeit und Kosten sparen: Nachtragsforderungen wirksam verhindern! In Zeiten großer Kostensensibilität am Bau gibt das Handbuch Auftraggeber:innen geeignete Werkzeuge an die Hand, um rechtzeitig präventive oder reaktive Maßnahmen bei der Nachtragsregulierung zu ergreifen. Die Autoren erläutern, wie die nachtragsgegenständlichen Themen »Kosten« und »Termine« bei der Projektrealisierung erfolgreich systematisch berücksichtigt werden können. Ihre Vorteile: neue obergerichtliche Entscheidungen und aktuelle Literatur wurden eingearbeitet Unterteilung der Handlungsvorschläge in präventive, proaktive und reaktive Maßnahmen baubetriebliche und baurechtliche Aspekte werden gleichermaßen berücksichtigt interdisziplinäres Autorenteam aus langjährig erfahrenen baubetrieblichen Sachverständigen und Fachanwälten für Bau- und Architektenrecht arbeitet »Hand in Hand« praxisnahe, verständliche Darstellung Aus dem Inhalt: Vergabestrategie Auswahl der Vertragspartner:innen Gestaltung von Planer- und Bauverträgen Angebotsprüfung Projektorganisation Dokumentation Störungsmanagement Anordnungsmanagement Sach- und Bauzeitnachtragsprüfung Konfliktmanagement Forderungsmanagement/Regressierung BIM, Lean Construction, Partnering Herausgeber: Prof. Dr.-Ing. Thomas Sindermann , öffentlich bestellter und vereidigter Sachverständiger für Baupreisermittlung und Abrechnung im Hoch- und Ingenieurbau sowie Bauablaufstörungen, Köln, Lehrtätigkeiten an der RWTH Aachen University und Ruhr-Universität Bochum. Dr. jur. Gerolf Sonntag , Fachanwalt für Bau- und Architektenrecht, Partner am Standort Mönchengladbach von Kapellmann und Partner Rechtsanwälte mbB, Lehrbeauftragter für Strategisches Vertragsmanagement an der Technischen Universität Dortmund. Dr.-Ing. Alexander Knopp , Geschäftsführer der Prof. Schiffers Bauconsult GmbH & Co. KG, Lehrbeauftragter an der RWTH Aachen für Claim Management. Autoren: Dr. Andreas Berger , Fachanwalt für Bau- und Architektenrecht, Mönchengladbach; Dr. Mathias Finke , Fachanwalt für Bau- und Architektenrecht, Hamburg; Dr. Tom Giesen , Rechtsanwalt, Mönchengladbach; Dr. Thomas Jelitte , Düsseldorf; Dr.-Ing. Alexander Knopp , Düsseldorf; Prof. Dr. Christian Lührmann , Fachanwalt für Bau- und Architektenrecht, Frankfurt; Dr. Harald Pott , Fachanwalt für Bau- und Architektenrecht, Berlin; Prof. Dr.-Ing. Thomas Sindermann , Köln; Dr. Tobias Schneider , Fachanwalt für Bau- und Architektenrecht, München; Dr.-Ing. Markus Zobel , Köln. Aus den Besprechungen zur Vorauflage: »Die Autoren geben dem Leser Werkzeuge an die Hand, oft mit Beispielen unterlegt, die sofort den Praxisbezug ermöglichen. Schematische Darstellungen fassen Wichtiges zusammen. Das Werk besticht durch Übersichtlichkeit, Struktur und Verständlichkeit«. RAin Dr. Barbara Schellenberg, Limburg, in Bauwirtschaft 2020, 112 , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240417, Produktform: Leinen, Autoren: Knopp, Alexander~Sindermann, Thomas~Sonntag, Gerolf, Redaktion: Sindermann, Thomas~Sonntag, Gerolf~Knopp, Alexander, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Architektenrecht; Baurecht; Nachtragsforderungen; Nachtragsmanagement; Projektrealisierung, Fachschema: Abgabe - Abgabenordnung - AO~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 213, Breite: 152, Höhe: 28, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allergic Intimacies, Ratgeber von Michael Gill"Allergic Intimacies" ist ein wegweisender Ratgeber, der sich mit der Thematik von Nahrungsmittelallergien in den Vereinigten Staaten aus der Perspektive von Behinderung und Rasse auseinandersetzt. Verfasst von Michael Gill, beleuchtet das Buch die komplexen Strukturen und Systeme, die das Überleben von Menschen mit Nahrungsmittelallergien beeinflussen. Es wird die Frage aufgeworfen, ob Nahrungsmittelallergien als Behinderungen betrachtet werden sollten und wie die vorherrschenden medizinischen Ansätze oft unzureichend sind, insbesondere für Menschen mit unterschiedlichem ethnischen Hintergrund. Gill kritisiert die vorwiegende Fokussierung auf individuelle medizinische Lösungen und zeigt auf, dass diese Ansätze für viele Menschen, insbesondere für Menschen mit Farbe, problematisch sind. Das Buch bietet eine kritische Auseinandersetzung mit den kulturellen Darstellungen von Nahrungsmittelallergien, den damit verbundenen rechtlichen Aspekten und persönlichen Erfahrungen. In einer Zeit, in der die Zahl der Nahrungsmittelallergien in der Bevölkerung steigt, ist dieses Buch von grosser Bedeutung, um die vielschichtigen Bedeutungen und Herausforderungen zu verstehen, die mit Nahrungsmittelallergien verbunden sind.26,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kenwood Pharma Anti Allergic Micellar Oil Wash for Sensitive Skin 150ml bottle - 599008 (Reinigungsöl, 150 ml) (MIN-599008)Kenwood Pharma Anti Allergic Micellar Oil Wash for Sensitive Skin 150ml bottle - 599008 (Reinigungsöl, 150 ml) (MIN-599008)17,57 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **

Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
Top-Angebote
Produkte zum Begriff Anti-allergic:
-
Kenwood Pharma Anti Allergic Moisturizing and soothing day cream for sensitive skin, 50ml (50 ml, Tagescreme) (21054673)Kenwood Pharma Anti Allergic Moisturizing and soothing day cream for sensitive skin, 50ml (50 ml, Tagescreme) (21054673)17,57 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Anti-Claim-ManagementAnti-Claim-Management , Zeit und Kosten sparen: Nachtragsforderungen wirksam verhindern! In Zeiten großer Kostensensibilität am Bau gibt das Handbuch Auftraggeber:innen geeignete Werkzeuge an die Hand, um rechtzeitig präventive oder reaktive Maßnahmen bei der Nachtragsregulierung zu ergreifen. Die Autoren erläutern, wie die nachtragsgegenständlichen Themen »Kosten« und »Termine« bei der Projektrealisierung erfolgreich systematisch berücksichtigt werden können. Ihre Vorteile: neue obergerichtliche Entscheidungen und aktuelle Literatur wurden eingearbeitet Unterteilung der Handlungsvorschläge in präventive, proaktive und reaktive Maßnahmen baubetriebliche und baurechtliche Aspekte werden gleichermaßen berücksichtigt interdisziplinäres Autorenteam aus langjährig erfahrenen baubetrieblichen Sachverständigen und Fachanwälten für Bau- und Architektenrecht arbeitet »Hand in Hand« praxisnahe, verständliche Darstellung Aus dem Inhalt: Vergabestrategie Auswahl der Vertragspartner:innen Gestaltung von Planer- und Bauverträgen Angebotsprüfung Projektorganisation Dokumentation Störungsmanagement Anordnungsmanagement Sach- und Bauzeitnachtragsprüfung Konfliktmanagement Forderungsmanagement/Regressierung BIM, Lean Construction, Partnering Herausgeber: Prof. Dr.-Ing. Thomas Sindermann , öffentlich bestellter und vereidigter Sachverständiger für Baupreisermittlung und Abrechnung im Hoch- und Ingenieurbau sowie Bauablaufstörungen, Köln, Lehrtätigkeiten an der RWTH Aachen University und Ruhr-Universität Bochum. Dr. jur. Gerolf Sonntag , Fachanwalt für Bau- und Architektenrecht, Partner am Standort Mönchengladbach von Kapellmann und Partner Rechtsanwälte mbB, Lehrbeauftragter für Strategisches Vertragsmanagement an der Technischen Universität Dortmund. Dr.-Ing. Alexander Knopp , Geschäftsführer der Prof. Schiffers Bauconsult GmbH & Co. KG, Lehrbeauftragter an der RWTH Aachen für Claim Management. Autoren: Dr. Andreas Berger , Fachanwalt für Bau- und Architektenrecht, Mönchengladbach; Dr. Mathias Finke , Fachanwalt für Bau- und Architektenrecht, Hamburg; Dr. Tom Giesen , Rechtsanwalt, Mönchengladbach; Dr. Thomas Jelitte , Düsseldorf; Dr.-Ing. Alexander Knopp , Düsseldorf; Prof. Dr. Christian Lührmann , Fachanwalt für Bau- und Architektenrecht, Frankfurt; Dr. Harald Pott , Fachanwalt für Bau- und Architektenrecht, Berlin; Prof. Dr.-Ing. Thomas Sindermann , Köln; Dr. Tobias Schneider , Fachanwalt für Bau- und Architektenrecht, München; Dr.-Ing. Markus Zobel , Köln. Aus den Besprechungen zur Vorauflage: »Die Autoren geben dem Leser Werkzeuge an die Hand, oft mit Beispielen unterlegt, die sofort den Praxisbezug ermöglichen. Schematische Darstellungen fassen Wichtiges zusammen. Das Werk besticht durch Übersichtlichkeit, Struktur und Verständlichkeit«. RAin Dr. Barbara Schellenberg, Limburg, in Bauwirtschaft 2020, 112 , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240417, Produktform: Leinen, Autoren: Knopp, Alexander~Sindermann, Thomas~Sonntag, Gerolf, Redaktion: Sindermann, Thomas~Sonntag, Gerolf~Knopp, Alexander, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Architektenrecht; Baurecht; Nachtragsforderungen; Nachtragsmanagement; Projektrealisierung, Fachschema: Abgabe - Abgabenordnung - AO~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 213, Breite: 152, Höhe: 28, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Ist Einkommensteuer das gleiche wie Umsatzsteuer?
Ist Einkommensteuer das gleiche wie Umsatzsteuer? Nein, Einkommensteuer und Umsatzsteuer sind zwei verschiedene Arten von Steuern, die von Regierungen erhoben werden. Die Einkommensteuer wird auf das Einkommen einer Person oder eines Unternehmens erhoben, während die Umsatzsteuer auf den Umsatz von Waren oder Dienstleistungen erhoben wird. Einkommensteuer wird in der Regel jährlich auf Grundlage des Einkommens einer Person berechnet, während die Umsatzsteuer bei jedem Verkauf von Waren oder Dienstleistungen anfällt. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren und sind wichtige Einnahmequellen für die Regierung. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für Anti-allergic
-
Allergic Intimacies, Ratgeber von Michael Gill"Allergic Intimacies" ist ein wegweisender Ratgeber, der sich mit der Thematik von Nahrungsmittelallergien in den Vereinigten Staaten aus der Perspektive von Behinderung und Rasse auseinandersetzt. Verfasst von Michael Gill, beleuchtet das Buch die komplexen Strukturen und Systeme, die das Überleben von Menschen mit Nahrungsmittelallergien beeinflussen. Es wird die Frage aufgeworfen, ob Nahrungsmittelallergien als Behinderungen betrachtet werden sollten und wie die vorherrschenden medizinischen Ansätze oft unzureichend sind, insbesondere für Menschen mit unterschiedlichem ethnischen Hintergrund. Gill kritisiert die vorwiegende Fokussierung auf individuelle medizinische Lösungen und zeigt auf, dass diese Ansätze für viele Menschen, insbesondere für Menschen mit Farbe, problematisch sind. Das Buch bietet eine kritische Auseinandersetzung mit den kulturellen Darstellungen von Nahrungsmittelallergien, den damit verbundenen rechtlichen Aspekten und persönlichen Erfahrungen. In einer Zeit, in der die Zahl der Nahrungsmittelallergien in der Bevölkerung steigt, ist dieses Buch von grosser Bedeutung, um die vielschichtigen Bedeutungen und Herausforderungen zu verstehen, die mit Nahrungsmittelallergien verbunden sind.26,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kenwood Pharma Anti Allergic Micellar Oil Wash for Sensitive Skin 150ml bottle - 599008 (Reinigungsöl, 150 ml) (MIN-599008)Kenwood Pharma Anti Allergic Micellar Oil Wash for Sensitive Skin 150ml bottle - 599008 (Reinigungsöl, 150 ml) (MIN-599008)17,57 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
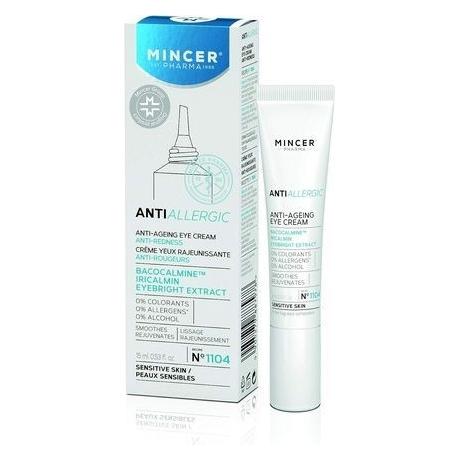
Kenwood Pharma Anti Allergic Rejuvenating Eye Cream for Sensitive Skin 15ml (Augenpflege Fluid, 15 ml, Tag + Nacht) (MIN-597978)Kenwood Pharma Anti Allergic Rejuvenating Eye Cream for Sensitive Skin 15ml (Augenpflege Fluid, 15 ml, Tag + Nacht) (MIN-597978)18,63 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Wo trage ich Steuersoftware in der Steuererklärung ein?
In der Steuererklärung trägt man die Kosten für Steuersoftware in der Regel unter den Werbungskosten ein. Dazu gehören Ausgaben, die im Zusammenhang mit der Einkommenssteuererklärung entstehen, wie beispielsweise die Anschaffungskosten für die Software. Diese Kosten können in der Anlage N der Steuererklärung angegeben werden. Es ist wichtig, die Belege für den Kauf der Steuersoftware aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.